


Raport obejmuje cztery obszary współczesnej techniki napędowej: przemienniki częstotliwości i silniki AC, serwonapędy, serwosilniki i systemy Motion Control, elementy wykonawcze oraz przetworniki położenia i silniki krokowe. Każdy z tych segmentów pełni inną funkcję w systemach automatyki, ale wszystkie łączy bezpośredni wpływ na sprawność, powtarzalność i bezpieczeństwo procesów. Od regulacji prędkości, przez układy wieloosiowe, po precyzyjny pomiar położenia i specjalistyczne komponenty wykonawcze – technika napędowa wyznacza dziś granice efektywności nowoczesnej maszyny.
Niniejsze opracowanie powstało na podstawie badania redakcyjnego przeprowadzonego w maju 2026 r. wśród przedstawicieli branży. Zebrane odpowiedzi pozwalają spojrzeć na rynek przez pryzmat koniunktury, konkurencji, struktury odbiorców, kryteriów zakupowych i kierunków rozwoju technologicznego. W rezultacie raport pokazuje aktualny stan czterech segmentów techniki napędowej oraz ich rolę w kształtowaniu efektywności, elastyczności i bezpieczeństwa nowoczesnego przemysłu.
RYNEK ŚWIATOWY
Wartość globalnego rynku przemienników częstotliwości zwiększy się z niecałych 24 mld dol. w 2025 r. do prawie 41 mld dol. w roku 2034, co oznaczać będzie stabilny wzrost o średnio 6% rocznie (wg Fortune Business Insights). Popyt na te urządzenia, które zwiększają sprawność energetyczną silników elektrycznych przez dostosowanie ich prędkości i momentu obrotowego do rzeczywistego zapotrzebowania, napędzać będzie przede wszystkim rosnąca świadomość w zakresie konieczności oszczędzania energii, szczególnie w przypadku najbardziej energochłonnych maszyn, jak pompy, wentylatory, sprężarki, powszechne zarówno w przemyśle, jak i w budynkach. Kolejne czynniki sprzyjające to postępująca industrializacja oraz przepisy i wsparcie rządowe, zachęcające do inwestycji w poprawę efektywności energetycznej w przemyśle. Główne czynniki hamujące to z kolei znaczne koszty wdrożenia przemienników częstotliwości. Segment pomp ma obecnie największy udział w rynku tych urządzeń, zaś w okresie prognozy szybko będzie także rósł udział systemów HVAC i przenośników.
Również wartość światowego rynku serwosilników i serwonapędów będzie rosła w umiarkowanym tempie średnio co roku o 6%, z 16 mld dol. w 2025 r. do 23 mld dol. w 2031 r. (wg Mordor Intelligence). Oznacza to, że precyzyjne sterowanie ruchem nie jest już funkcją premium, ale niezbędnym wymogiem nowoczesnej, konkurencyjnej produkcji. Wśród czynników zwiększających popyt na nie wymienia się: szybko postępującą automatyzację w przemyśle i rozwój inteligentnych fabryk, upowszechnianie się robotów współpracujących i autonomicznych robotów mobilnych poza dużymi fabrykami, czyli także w małych i średnich przedsiębiorstwach produkcyjnych, zaostrzanie przepisów w zakresie efektywności energetycznej silników elektrycznych, rosnącą kompaktowość i sprawność energetyczną napędów dzięki postępom w dziedzinie elektroniki mocy, a zwłaszcza większemu wykorzystaniu przyrządów półprzewodnikowych na bazie węglika krzemu. Największy udział w tym rynku miały serwosilniki, przede wszystkim AC, choć popularność zyskują kompaktowe bezszczotkowe silniki prądu stałego oraz silniki liniowe, cenione za dokładność i braki luzów mechanicznych, zwłaszcza w przemyśle półprzewodnikowym. Pod względem napięcia dominują serwonapędy poniżej 1 kV, głównie w robotyce, automatyce mobilnej i na liniach pakowania. Najszybciej natomiast rozwija się segment serwonapędów średniego napięcia, które m.in. w przetwórstwie metali, górnictwie oraz przemyśle naftowo-gazowniczym zastępują napędy hydrauliczne.
Globalna wartość rynku siłowników zwiększy się z kolei z 45 mld dol. w 2025 r. do 72 mld dol. w 2035 r., co oznaczać będzie stabilny średni wzrost co roku o prawie 5% (wg Global Market Insights). Napędzać go będą głównie: szybko postępująca automatyzacja i robotyzacja, rosnące zapotrzebowanie na energooszczędne i precyzyjne systemy sterowania, a także rozwój inteligentnej produkcji (Przemysłu 4.0) – spowalniać będą zaś przede wszystkim: wysokie koszty zaawansowanych siłowników i brak wykwalifikowanych specjalistów. Na popularności zyskują ostatnio siłowniki elektryczne, kosztem tych hydraulicznych i pneumatycznych. Użytkowaniu hydraulicznych, choć wydajnych, towarzyszą takie problemy, jak wycieki płynu, hałas i wyższe zużycie energii. Podobnie pneumatyczne, choć niezawodne, wymagają zasilania sprężonym powietrzem, co jest energochłonne i kosztowne. Z kolei siłowniki elektryczne wyróżnia: większa precyzja, cichsza praca, mniejsze zużycie energii, niskie wymagania konserwacji i łatwiejsza integracja z nowoczesnymi cyfrowymi systemami sterowania.
Upowszechnianie się robotów współpracujących, znaczący wzrost inwestycji w maszyny do pakowania półprzewodników, rosnący popyt na precyzyjne rozwiązania sterowania ruchem na potrzeby urządzeń medycznych, rozwój branży druku 3D, a z drugiej strony gorsze w porównaniu z serwosilnikami parametry, które ograniczają ich wykorzystanie w szybkich systemach pick and place, obrabiarkach CNC i przenośnikach – to z kolei główne czynniki, które będą wpływać na globalny rynek silników krokowych. Ich wypadkową będzie jego umiarkowany wzrost średnio co roku o ponad 9%, z prawie 20 mld dol. w 2025 r. do 34 mld dol. w roku 2031 (wg Mordor Intelligence).
Wartość światowego rynku enkoderów natomiast zwiększy się z ponad 3,5 mld dol. w 2025 r. do prawie 6 mld dol. w 2031 r., co oznaczać będzie umiarkowany wzrost średnio co roku o ponad 8% (wg Mordor Intelligence). Napędzać go będą przede wszystkim: automatyzacja przemysłu, upowszechnianie się robotów współpracujących oraz zaostrzanie przepisów bezpieczeństwa funkcjonalnego. Pod względem typu enkodery obrotowe miały ponad 72% udziału w rynku tych urządzeń w 2025 r., natomiast do roku 2031 najszybsze tempo wzrostu odnotuje segment enkoderów liniowych. Dotychczas najpopularniejsze były enkodery optyczne, z udziałem powyżej 51%, zaś w okresie objętym prognozą najszybciej popyt będzie rósł na te magnetyczne. Pod względem sygnału wyjściowego z kolei do tej pory dominowały enkodery przyrostowe, z 61% udziałami w rynku, natomiast te absolutne notować będą w przyszłości stały wzrost. Głównym odbiorcą enkoderów jest automatyka przemysłowa, natomiast ich najszybciej rozwijającym się zastosowaniem w okresie prognozy będą urządzenia medyczne.
RYNEK KRAJOWY NA PODSTAWIE ANKIET
PRZEMIENNIKI CZĘSTOTLIWOŚCI I SILNIKI AC
Stabilny popyt pod presją silnej konkurencji
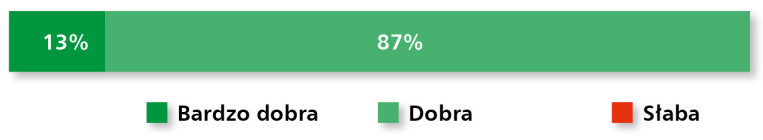
Wyniki najnowszego badania przeprowadzonego przez redakcję APA wskazują na wyraźnie pozytywną ocenę krajowego rynku przemienników częstotliwości i silników AC. Aż 87% respondentów określa aktualną sytuację jako dobrą, a kolejne 13% jako bardzo dobrą, przy całkowitym braku wskazań negatywnych (rys. 1). Taki rozkład odpowiedzi potwierdza, że segment ten pozostaje jednym z najbardziej stabilnych obszarów techniki napędowej, wspieranym przez modernizację parku maszynowego, rosnące wymagania w zakresie efektywności energetycznej oraz potrzebę lepszej kontroli procesów produkcyjnych. Przemienniki i silniki AC są dziś traktowane nie tylko jako podstawowe komponenty wykonawcze, ale jako elementy infrastruktury wpływające na koszty eksploatacji, niezawodność pracy linii oraz możliwość integracji z systemami automatyki.
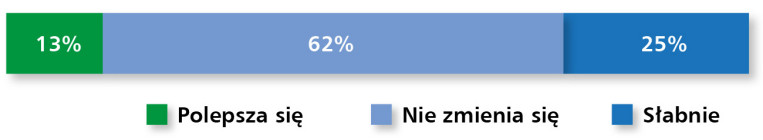
Nieco bardziej zróżnicowany obraz wyłania się z ocen koniunktury w branży (rys. 2). 62% ankietowanych nie dostrzega istotnych zmian, co sugeruje wejście rynku w fazę stabilizacji. Jednocześnie 13% respondentów wskazuje na poprawę sytuacji, natomiast 25% zauważa jej osłabienie. Wynik ten nie podważa pozytywnej oceny rynku, ale pokazuje, że jego rozwój ma obecnie charakter selektywny. Inwestycje realizowane są przede wszystkim tam, gdzie wymiana napędów przynosi wymierne korzyści energetyczne, serwisowe lub procesowe, natomiast część odbiorców może wstrzymywać decyzje zakupowe ze względu na presję kosztową, wydłużone cykle inwestycyjne lub ostrożniejsze planowanie modernizacji.
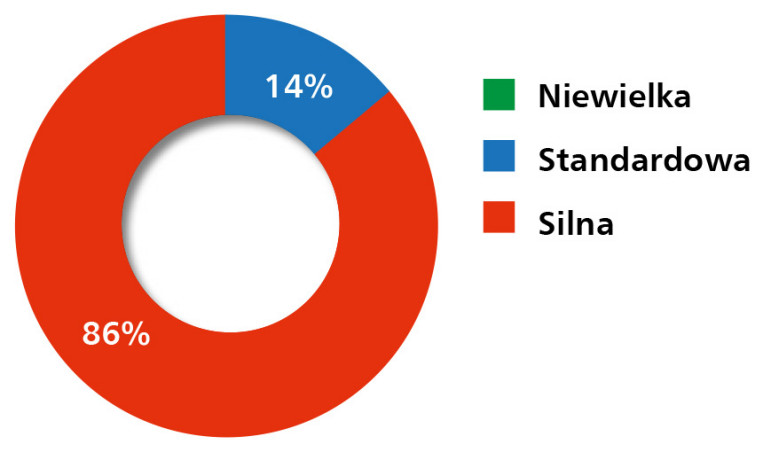
Na tle stabilnego popytu szczególnie wyraźnie zaznacza się wysoka konkurencyjność rynku. 86% uczestników badania określa konkurencję jako silną, a pozostałe 14% jako standardową; nikt nie wskazał, że rywalizacja jest niewielka (rys. 3). Oznacza to, że rynek przemienników częstotliwości i silników AC pozostaje przestrzenią dojrzałą, w której przewagi nie buduje się już wyłącznie ceną lub dostępnością produktu. Coraz większe znaczenie mają kompetencje aplikacyjne, wsparcie techniczne, stabilność dostaw, jakość dokumentacji oraz zdolność do integracji urządzeń z systemami sterowania i komunikacji przemysłowej. W takich warunkach konkurencja staje się nie tyle barierą, ile mechanizmem wymuszającym podnoszenie jakości oferty i lepsze dopasowanie rozwiązań do potrzeb użytkowników przemysłowych.
Rynek projektowany przez OEM i integrowany systemowo
Ranking głównych krajowych odbiorców przemienników częstotliwości i silników AC potwierdza silnie przemysłowy, projektowy charakter tego rynku. Najwyższą pozycję zajęli producenci OEM, osiągając 95% maksymalnej liczby punktów (rys. 4). To właśnie firmy budujące maszyny i linie technologiczne traktują napęd jako integralny element konstrukcji – odpowiedzialny nie tylko za realizację ruchu, ale także za efektywność energetyczną, niezawodność pracy i możliwość późniejszego połączenia z systemami sterowania. Dla tej grupy szczególnie istotne są parametry aplikacyjne, dokumentacja techniczna, łatwość konfiguracji oraz przewidywalność działania urządzeń w całym cyklu życia maszyny.
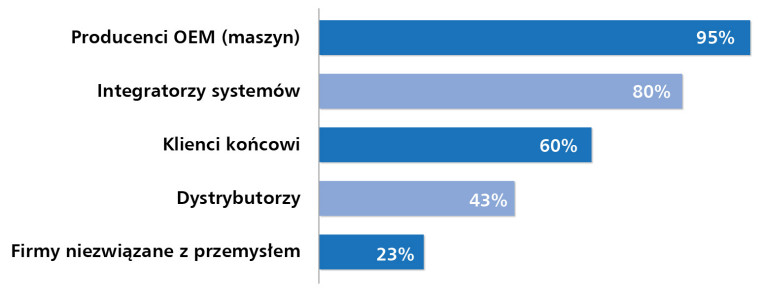
Kolejne miejsce zajęli integratorzy systemów (80%), co pokazuje, że przemienniki i silniki AC coraz częściej trafiają na rynek nie jako pojedyncze komponenty, lecz jako część większych projektów modernizacyjnych, obejmujących automatykę, komunikację przemysłową, systemy bezpieczeństwa i nadrzędne sterowanie procesem. Dla integratorów liczy się przede wszystkim elastyczność konfiguracji, kompatybilność z popularnymi platformami automatyki oraz możliwość sprawnego uruchomienia urządzeń w istniejącej infrastrukturze zakładu.
Wysoko w zestawieniu znaleźli się również klienci końcowi (60%). Są to przede wszystkim zakłady produkcyjne modernizujące własne linie, wymieniające starsze napędy lub wdrażające rozwiązania ograniczające zużycie energii. W ich przypadku o wyborze decydują często doświadczenia eksploatacyjne: niezawodność, prostota obsługi, dostępność serwisu oraz możliwość szybkiej diagnostyki. Dystrybutorzy (43%) pełnią natomiast ważną funkcję w obsłudze mniejszych projektów, zakupów serwisowych i pilnych dostaw, gdzie kluczowe znaczenie mają dostępność magazynowa oraz szybkość reakcji.
Na uwagę zasługuje także obecność firm niezwiązanych bezpośrednio z przemysłem (23%). Choć pozostają one grupą uzupełniającą, ich udział pokazuje, że technika napędowa wykracza poza klasyczne zakłady produkcyjne. Przemienniki częstotliwości i silniki AC znajdują zastosowanie również w infrastrukturze, budynkach technicznych, systemach HVAC, gospodarce wodno-kanalizacyjnej czy instalacjach użytkowych, gdzie liczą się energooszczędność, płynna regulacja pracy i ograniczenie kosztów eksploatacyjnych. Taki rozkład odpowiedzi potwierdza, że rynek napędów AC pozostaje szeroki, ale jego centrum ciężkości nadal wyznaczają profesjonalni odbiorcy przemysłowi – producenci maszyn, integratorzy i użytkownicy końcowi.
Cena otwiera rozmowę, marka i niezawodność budują zaufanie
Według uczestników badania wśród cech najważniejszych dla lokalnych odbiorców przemienników częstotliwości i silników AC najwyższą pozycję w rankingu zajęła cena, osiągając 88% maksymalnej liczby punktów (rys. 5). Wynik ten potwierdza, że presja kosztowa nadal odgrywa znaczącą rolę w projektach modernizacyjnych i inwestycyjnych, szczególnie tam, gdzie zakupy dotyczą większych wolumenów urządzeń lub powtarzalnych aplikacji maszynowych. Nie oznacza to jednak prostego zwrotu ku najtańszym rozwiązaniom. W dojrzałym rynku napędów AC cena coraz częściej analizowana jest w kontekście całkowitego kosztu użytkowania – obejmującego nie tylko zakup, ale również zużycie energii, serwis, trwałość oraz ryzyko przestojów.
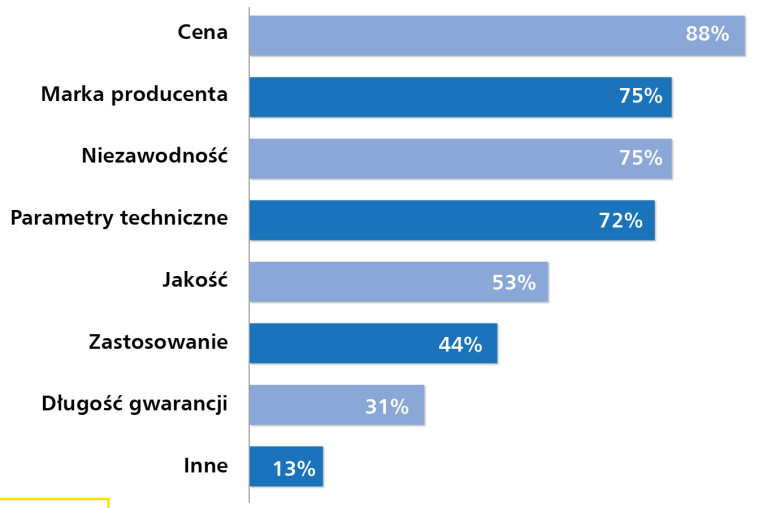
Kolejne miejsca zajęły marka producenta i niezawodność (po 75%), co pokazuje, że obok ceny istotne pozostają zaufanie do dostawcy oraz pewność pracy urządzeń. Marka pełni tu funkcję nie tylko wizerunkową, ale także gwarancyjną – kojarzy się z dostępnością dokumentacji, kompatybilnością z istniejącymi systemami automatyki, jakością wsparcia oraz doświadczeniem z wcześniejszych wdrożeń. Niezawodność pozostaje natomiast jednym z kluczowych warunków eksploatacyjnych, zwłaszcza w zakładach pracujących w trybie ciągłym, gdzie awaria napędu może zatrzymać nie tylko pojedynczą maszynę, ale cały odcinek procesu produkcyjnego.
Wysoką pozycję w zestawieniu utrzymały również parametry techniczne (72%). W praktyce oznacza to konieczność dopasowania przemiennika lub silnika do wymagań konkretnej aplikacji: zakresu mocy, charakterystyki obciążenia, możliwości przeciążeniowych, klasy sprawności energetycznej, sposobu chłodzenia, odporności środowiskowej czy dostępnych interfejsów komunikacyjnych. Nieco niżej, choć nadal istotnie, oceniono jakość wykonania (53%) oraz dopasowanie do zastosowania (44%). Pokazuje to, że użytkownicy oczekują rozwiązań nie tylko poprawnych katalogowo, ale również trwałych, łatwych w uruchomieniu i realnie dopasowanych do warunków pracy maszyny lub instalacji.
Niżej w hierarchii rankingu znalazły się długość gwarancji (31%) oraz kategoria „inne” (13%). Można to odczytywać jako sygnał, że sama formalna ochrona gwarancyjna nie zastępuje dziś zaufania do producenta, jakości obsługi technicznej i rzeczywistej trwałości urządzenia. W przypadku napędów przemysłowych kluczowe pozostaje to, czy dostawca potrafi zapewnić nie tylko produkt, ale także kompetencje aplikacyjne, dostępność serwisu, szybkie wsparcie przy uruchomieniu i stabilność dostaw. W efekcie wybór urządzeń w tym segmencie jest kompromisem między kosztem, zaufaniem i techniką – a przewagę zyskują ci dostawcy, którzy potrafią połączyć atrakcyjną ofertę cenową z pewnością działania oraz dobrą reputacją w środowisku przemysłowym.
Wartość polskiego rynku przemienników częstotliwości i silników AC respondenci oszacowali w szerokim przedziale od ok. 300 mln zł do 1 mld zł rocznie. Rozpiętość ta dobrze oddaje charakter segmentu, który obejmuje zarówno sprzedaż pojedynczych komponentów, jak i dostawy realizowane w ramach większych projektów maszynowych, modernizacyjnych oraz systemowych. Niezależnie od różnic w szacunkach, wskazania potwierdzają dużą skalę rynku i jego znaczenie dla automatyki przemysłowej. Przemienniki i silniki AC pozostają obecne zarówno w nowych maszynach, jak i w projektach modernizacji, optymalizacji energetycznej oraz utrzymania ciągłości produkcji.
Rozpoznawalność marek jako kapitał zaufania
W odpowiedziach ankietowanych dotyczących najpopularniejszych w Polsce marek przemienników częstotliwości i silników AC widać koncentrację wokół producentów o ugruntowanej pozycji technologicznej i szerokiej obecności w automatyce przemysłowej (rys. 6). Najczęściej wymieniany był Siemens, postrzegany przez wielu odbiorców jako dostawca kompletnych rozwiązań napędowych, sterowania i integracji systemowej. Wysoka rozpoznawalność tej marki wynika nie tylko z szerokości portfolio, ale również z obecności w projektach OEM, modernizacjach linii produkcyjnych oraz aplikacjach wymagających spójnego środowiska inżynierskiego.
Wysoko w odpowiedziach badanych znalazł się również Schneider Electric, a w dalszej grupie pojawiły się marki ABB, Danfoss i SEW-Eurodrive. Łączy je długa obecność na rynku, rozbudowane zaplecze techniczne oraz oferta obejmująca zarówno przemienniki częstotliwości, jak i rozwiązania powiązane z efektywnością energetyczną, sterowaniem ruchem czy integracją napędów z systemami automatyki. W przypadku tych producentów rozpoznawalność jest w dużej mierze efektem doświadczeń eksploatacyjnych użytkowników, dostępności wsparcia oraz zaufania budowanego przez lata współpracy z integratorami i producentami maszyn.
Wśród marek wymienianych rzadziej znalazły się m.in. Astraada, Delta, EURA, Joy-it, Lenze, LS oraz Yaskawa. Ich obecność potwierdza, że rynek przemienników częstotliwości i silników AC nie jest jednorodny i pozostaje otwarty zarówno na producentów globalnych, jak i dostawców specjalizujących się w wybranych aplikacjach, segmentach cenowych lub kompaktowych rozwiązaniach do konkretnych zastosowań. Dla części odbiorców decydujące mogą być tu dostępność, prostota konfiguracji, korzystna relacja ceny do możliwości albo zgodność z wymaganiami określonej aplikacji.
Warto podkreślić, że lista marek nie odzwierciedla udziałów rynkowych poszczególnych firm, lecz raczej poziom ich rozpoznawalności i obecności w świadomości respondentów. W segmencie napędów przemysłowych ma to jednak duże znaczenie, ponieważ decyzje zakupowe często wynikają z wcześniejszych doświadczeń, opinii środowiska inżynierskiego oraz zaufania do dostawcy. Marka staje się więc nie tylko nazwą producenta, ale skrótem do całego ekosystemu: jakości produktu, wsparcia technicznego, dokumentacji, dostępności serwisu i przewidywalności pracy urządzeń w warunkach przemysłowych.
OEM wyznacza kierunek, specjalizacje poszerzają rynek
Perspektywy rozwoju przemienników częstotliwości i silników AC najmocniej wiązane są z sektorem OEM, czyli producentami maszyn i urządzeń przemysłowych (rys. 7). Takie wskazania respondentów są naturalne dla tej grupy produktów, ponieważ napęd coraz rzadziej jest traktowany jako element dobierany na końcowym etapie projektu. Coraz częściej staje się częścią koncepcji całej maszyny – wpływa na jej sprawność energetyczną, elastyczność pracy, możliwości diagnostyczne oraz późniejszą współpracę z systemami automatyki. Dla producentów OEM znaczenie mają więc nie tylko parametry techniczne przemiennika czy silnika, ale również dokumentacja, powtarzalność dostaw, kompatybilność z wybraną architekturą sterowania oraz możliwość skalowania rozwiązania w kolejnych seriach maszyn.
Wśród branż o dużym potencjale ankietowani wskazywali także przemysł maszynowy, intralogistykę, sektor spożywczy i napojowy, integratorów automatyki, energetykę, wojsko oraz transport. Choć są to obszary zróżnicowane, łączy je zapotrzebowanie na napędy pracujące niezawodnie, energooszczędnie i w sposób łatwy do nadzorowania. W intralogistyce oraz transporcie przemienniki i silniki AC odpowiadają za płynną regulację pracy przenośników, układów załadunkowych czy systemów magazynowych. W przemyśle spożywczym i napojowym liczą się odporność na wymagające warunki środowiskowe, stabilność pracy oraz możliwość utrzymania wysokiej powtarzalności procesu. Z kolei energetyka i sektor wojskowy stawiają na trwałość, bezpieczeństwo oraz przewidywalność działania w aplikacjach o podwyższonych wymaganiach eksploatacyjnych.
Obecność integratorów automatyki wśród odpowiedzi pokazuje natomiast, że rozwój rynku napędów AC w coraz większym stopniu zależy od projektów kompleksowych. Przemiennik częstotliwości nie funkcjonuje dziś w oderwaniu od sterownika, sieci komunikacyjnej, systemu bezpieczeństwa czy narzędzi diagnostycznych. Jego wartość rośnie wtedy, gdy może zostać szybko uruchomiony, łatwo połączony z pozostałymi elementami układu i skutecznie monitorowany w ramach większego procesu technologicznego.
Całość wskazań potwierdza, że rynek przemienników częstotliwości i silników AC rozwija się dwutorowo. Z jednej strony, jego trzonem pozostają producenci maszyn, dla których napęd jest podstawowym komponentem projektowym. Z drugiej, coraz większe znaczenie zyskują wyspecjalizowane obszary aplikacyjne, w których o wyborze rozwiązania decydują konkretne wymagania środowiskowe, energetyczne, bezpieczeństwa lub integracyjne. To połączenie stabilnej bazy OEM i rosnącego znaczenia specjalizacji będzie w najbliższych latach kształtować kierunki rozwoju omawianego segmentu.
Innowacja bliżej praktyki niż katalogu
Wśród wskazywanych nowości i wyróżników rynkowych w grupie przemienników częstotliwości i silników AC wyraźnie widać przesunięcie akcentu z samych parametrów katalogowych na funkcje bezpośrednio wspierające codzienną eksploatację, bezpieczeństwo i efektywność energetyczną. Respondenci zwracali uwagę m.in. na cyberbezpieczeństwo jako coraz ważniejszy standard, wyższą specyfikację techniczną już w podstawowych modelach oraz rozwiązania pozwalające zwiększać wydajność przy jednoczesnym obniżaniu poboru mocy. To kierunek szczególnie istotny przy rosnących kosztach energii, większej integracji napędów z sieciami przemysłowymi i coraz szerszym wykorzystaniu danych eksploatacyjnych w utrzymaniu ruchu.
Równie istotne okazują się elementy związane z jakością wdrożenia: wsparcie techniczne, łatwość aplikacji oraz dostępność narzędzi upraszczających projektowanie i uruchamianie układów napędowych. W dojrzałym segmencie, w którym oferta wielu producentów jest technicznie zaawansowana, przewagę coraz częściej buduje nie sam przemiennik, lecz cały sposób jego zastosowania – od doboru, przez parametryzację, po połączenie z systemem sterowania. Dla producentów OEM i integratorów oznacza to krótszy czas uruchomienia, mniejsze ryzyko błędów aplikacyjnych i większą przewidywalność pracy maszyny.
W odpowiedziach pojawiły się także funkcje ukierunkowane na jakość energii i stabilność instalacji, takie jak filtry EMC oraz technologie typu low harmonic. Ich znaczenie rośnie szczególnie tam, gdzie napędy pracują w rozbudowanych układach, w sąsiedztwie wrażliwej elektroniki sterującej lub w zakładach o wysokich wymaganiach dotyczących kompatybilności elektromagnetycznej. Ograniczanie zakłóceń, poprawa jakości zasilania i redukcja wyższych harmonicznych stają się dziś nie tylko wymogiem technicznym, ale również elementem odpowiedzialnego projektowania infrastruktury przemysłowej.
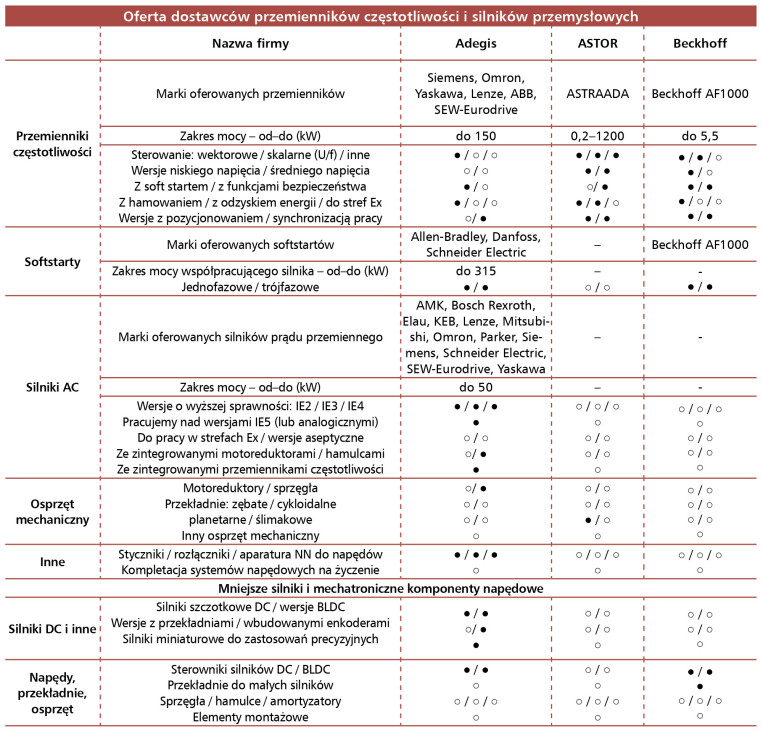
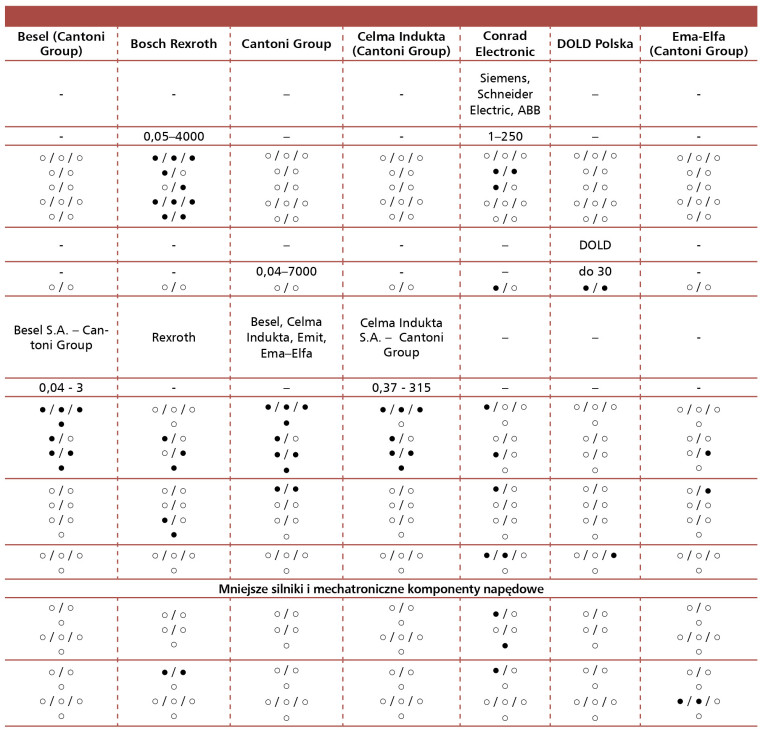
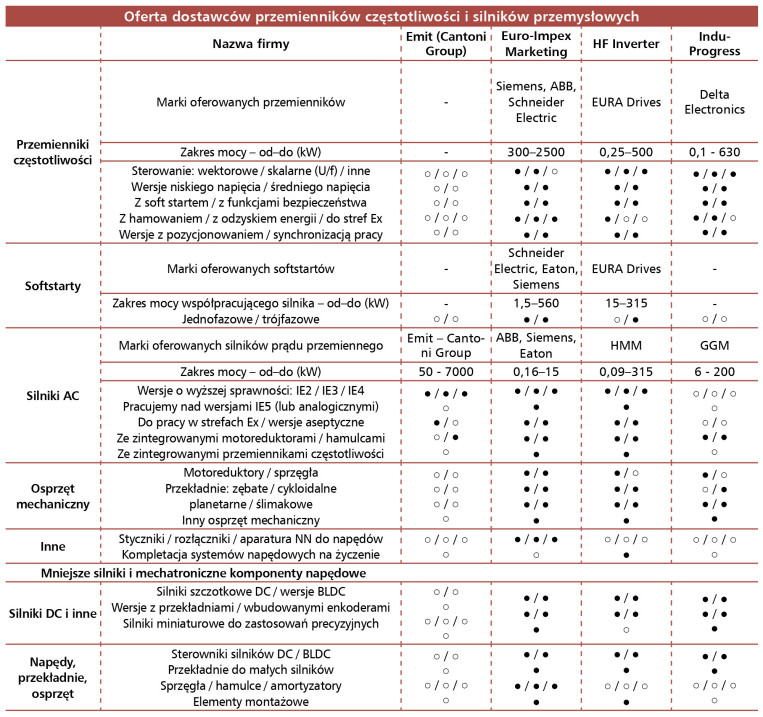
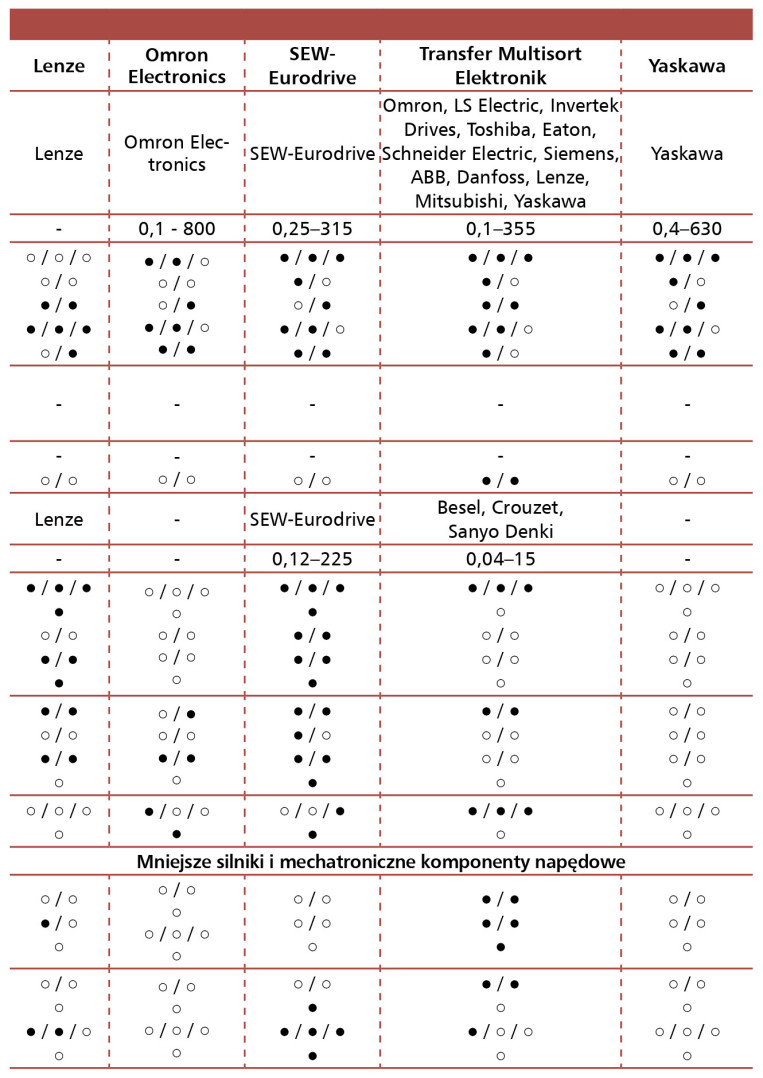
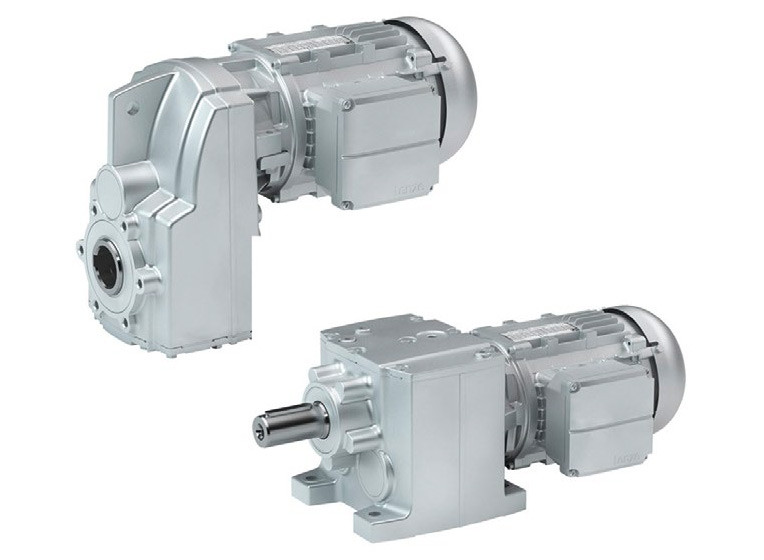
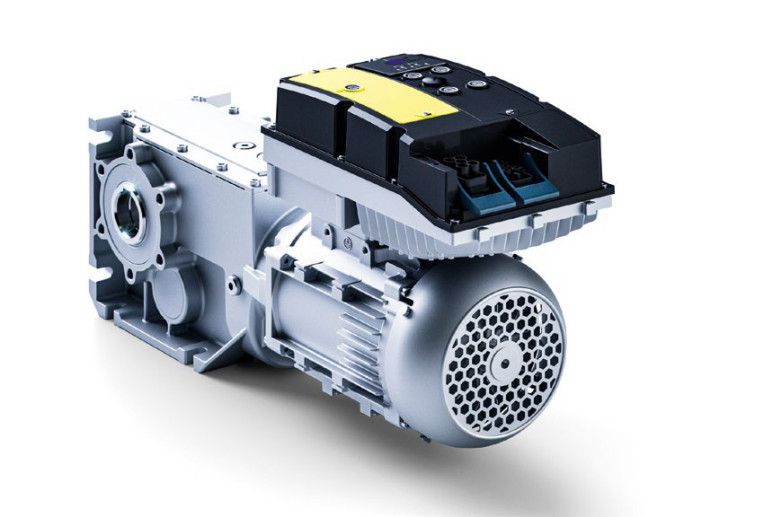
Na uwagę zasługują również bardziej zaawansowane rozwiązania funkcjonalne, takie jak przemienniki z modułem zwrotu energii do sieci, pozycjonowanie bez enkodera czy zintegrowane pakiety napędowe. Przykład przemiennika Lenze i550/650 motec pokazuje kierunek rozwoju, w którym napęd staje się bardziej samodzielnym, inteligentnym i energooszczędnym elementem układu. Z kolei pakiety zintegrowane odpowiadają na potrzebę uproszczenia doboru, montażu i serwisu, szczególnie w aplikacjach powtarzalnych lub projektowanych seryjnie. Wnioski są jednoznaczne: innowacje w tym segmencie mają dziś przede wszystkim charakter użytkowy. Liczy się nie tylko to, co urządzenie potrafi w laboratorium, ale to, jak szybko, bezpiecznie i efektywnie można je zastosować w realnej maszynie lub instalacji przemysłowej.
Małgorzata Tylska - SEW-EURODRIVE Polska
Poznaj pięć trendów, które kształtują przyszłość techniki napędowej
Od 30 lat spotykamy się z naszymi partnerami biznesowymi, aby lepiej rozumieć ich potrzeby i wspólnie rozwijać rozwiązania odpowiadające na wyzwania współczesnego przemysłu. Obecnie realizujemy cykliczne spotkania DRIVExpertDAY, podczas których bezpośrednio wymieniamy doświadczenia z klientami, poznajemy ich oczekiwania oraz identyfikujemy kierunki rozwoju techniki napędowej. Te rozmowy potwierdzają, że przyszłość przemysłu będzie opierać się na jeszcze większej efektywności, cyfryzacji, elastyczności oraz dostępie do specjalistycznej wiedzy.
Firma SEW-EURODRIVE, jako lider techniki napędowej, odpowiada na te potrzeby poprzez rozwój kompleksowych rozwiązań, które pomagają przedsiębiorstwom zwiększać wydajność, ograniczać koszty eksploatacji i przygotowywać się na przyszłe wymagania rynku.
1. Od komponentu do kompletnego rozwiązania ruchu
Jednym z najważniejszych trendów jest przejście od pojedynczych komponentów do kompleksowych systemów, obejmujących napęd, silnik, przekładnię, falownik, sterowanie, bezpieczeństwo i diagnostykę. Portfolio SEW-EURODRIVE umożliwia projektowanie rozwiązań dopasowanych do konkretnych aplikacji – od prostych układów transportowych po zaawansowane systemy wieloosiowe. Platforma automatyzacji MOVI-C integruje kluczowe elementy sterowania ruchem, upraszczając projektowanie, uruchomienie i późniejszą eksploatację maszyn.
Korzyść dla użytkownika: krótszy czas wdrożenia, łatwiejsza integracja oraz jedno spójne środowisko dla różnych aplikacji.
2. Efektywność energetyczna – niższe koszty i większa wydajność
Optymalizacja zużycia energii jest dziś jednym z głównych priorytetów przemysłu. Nowoczesne silniki o wysokiej sprawności, energooszczędne przekładnie oraz falowniki pozwalają precyzyjnie dopasować pracę napędu do rzeczywistych wymagań procesu. Rozwiązania SEW-EURODRIVE pomagają ograniczać zużycie energii szczególnie w aplikacjach pracujących w trybie ciągłym, takich jak transport, logistyka czy produkcja seryjna.
Korzyść dla użytkownika: niższe rachunki za energię, mniejsze koszty eksploatacji i większa efektywność całej instalacji.
3. Inteligentna automatyzacja i cyfrowy nadzór nad procesem
Współczesne napędy coraz częściej stają się źródłem danych wspierających optymalizację produkcji. Inteligentne rozwiązania SEW-EURODRIVE umożliwiają diagnostykę, monitorowanie parametrów pracy oraz wykorzystanie danych do planowania działań utrzymania ruchu. Dzięki temu użytkownik może szybciej reagować na potencjalne problemy i zwiększać dostępność maszyn.
Korzyść dla użytkownika: mniej nieplanowanych przestojów, większa przewidywalność produkcji i lepsza kontrola procesów.
4. Modernizacja maszyn i elastyczna rozbudowa instalacji
Wiele zakładów przemysłowych posiada rozbudowany park maszynowy, którego modernizacja pozwala zwiększyć efektywność bez konieczności wymiany całych linii produkcyjnych. SEW-EURODRIVE wspiera klientów w procesach retrofitów, doborze zamienników oraz wymianie starszych układów napędowych. Szeroka kompatybilność produktów umożliwia etapową modernizację i dostosowanie maszyn do aktualnych wymagań technologicznych.
Korzyść dla użytkownika: wydłużenie życia maszyn, ograniczenie kosztów inwestycji i możliwość bezpiecznej modernizacji krok po kroku.
5. Kompetencje techniczne – fundament nowoczesnego przemysłu
Rozwój technologii napędowych wymaga nie tylko innowacyjnych produktów, ale również wiedzy i doświadczenia osób odpowiedzialnych za projektowanie, uruchamianie i utrzymanie instalacji. Dlatego firma SEW-EURODRIVE inwestuje w rozwój kompetencji i stworzyła Eksperckie Centrum Techniki Napędowej DRIVExpertHUB – przestrzeń wymiany wiedzy, szkoleń i praktycznego doskonalenia specjalistów. Centrum wspiera inżynierów, integratorów oraz użytkowników końcowych w efektywnym wykorzystaniu możliwości nowoczesnych systemów napędowych.
Korzyść dla użytkownika: szybsze wdrażanie nowych technologii, większa samodzielność zespołów technicznych i pełniejsze wykorzystanie potencjału inwestycji.
***
Doświadczenie, bliska współpraca z klientami oraz ciągły rozwój technologii pozwalają firmie SEW-EURODRIVE tworzyć rozwiązania, które odpowiadają na najważniejsze wyzwania przemysłu: efektywność, bezpieczeństwo, cyfryzację i zrównoważony rozwój.
SERWONAPĘDY, SERWOSILNIKI, MOTION CONTROL
Stabilny rozwój pod presją oczekiwań
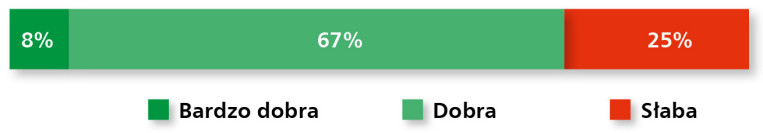
Rynek serwonapędów, serwosilników i systemów Motion Control utrzymuje pozytywną ocenę, choć jego obraz jest bardziej zróżnicowany niż w przypadku klasycznych napędów AC. Aktualną sytuację jako dobrą określa 67% respondentów, a kolejne 8% uznaje ją za bardzo dobrą (rys. 8). Jednocześnie 25% ankietowanych wskazuje na słabą konraportdycję rynku, co pokazuje, że segment ten – mimo dużego znaczenia technologicznego – pozostaje wrażliwy na presję kosztową, opóźnienia inwestycyjne oraz rosnące wymagania aplikacyjne. Serwonapędy są rozwiązaniami bardziej zaawansowanymi projektowo niż standardowe układy napędowe, dlatego ich wdrożenie częściej zależy od gotowości klientów do inwestowania w precyzję, elastyczność i wysoką dynamikę sterowania ruchem.
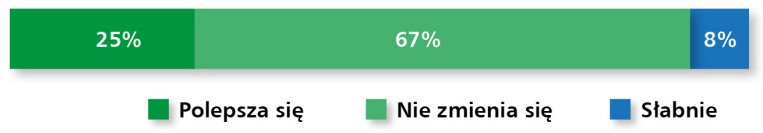
Ocena koniunktury wskazuje na względną równowagę. Większość respondentów, czyli 67%, nie dostrzega istotnych zmian, 25% zauważa poprawę, a jedynie 8% mówi o osłabieniu warunków rynkowych (rys. 9). Taki układ odpowiedzi sugeruje, że branża serwonapędów nie znajduje się w fazie gwałtownego wzrostu, ale utrzymuje stabilny kierunek rozwoju, wspierany przez automatyzację maszyn, rosnące znaczenie robotyki, precyzyjnych układów pozycjonowania oraz aplikacji wieloosiowych. Poprawa widoczna u jednej czwartej respondentów może świadczyć o tym, że inwestycje w bardziej zaawansowane układy ruchu są realizowane selektywnie – przede wszystkim tam, gdzie przekładają się na wyższą wydajność, powtarzalność procesu lub możliwość produkcji bardziej złożonych wyrobów.
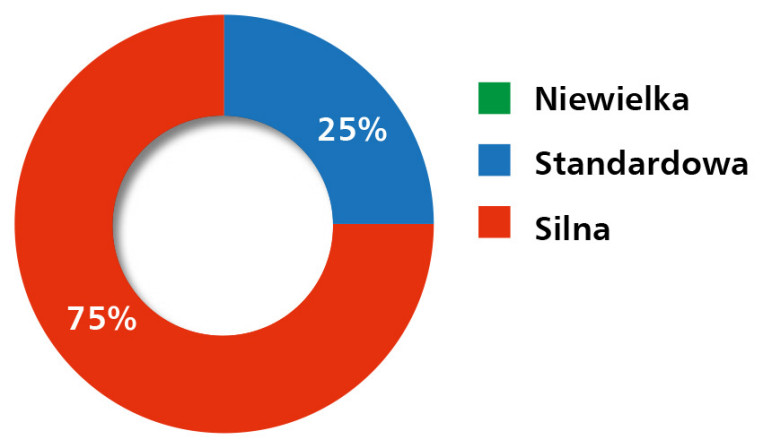
Na tle tej równowagi szczególnie wyraźnie widać wysoką konkurencyjność. 75% uczestników badania określa konkurencję jako silną, a pozostałe 25% jako standardową; nie pojawiły się natomiast wskazania mówiące o niewielkiej rywalizacji (rys. 10). Oznacza to, że segment serwonapędów jest już rynkiem dojrzałym, lecz nadal intensywnie rozwijanym technologicznie. Przewaga konkurencyjna nie wynika tu wyłącznie z parametrów urządzenia, ale z kompletności platformy, łatwości programowania, wsparcia aplikacyjnego, dostępności narzędzi inżynierskich oraz możliwości połączenia serwonapędów z systemami sterowania, bezpieczeństwa i komunikacji przemysłowej. W praktyce dostawca systemów serwo coraz częściej oferuje nie pojedynczy produkt, lecz całe środowisko pracy dla projektanta maszyny i integratora systemu.
OEM pozostaje centrum rynku serwo
Według uczestników badania głównymi krajowymi odbiorcami serwonapędów pozostają producenci OEM, którzy zajęli najwyższą pozycję w rankingu, osiągając 97% maksymalnej liczby punktów (rys. 11). Potwierdza to silne powiązanie segmentu serwo z projektowaniem nowych maszyn i zaawansowanych systemów automatyki. To właśnie w tym środowisku serwonapędy, serwosilniki i układy Motion Control są traktowane jako integralna część konstrukcji maszyny – odpowiedzialna nie tylko za realizację ruchu, ale również za precyzję, dynamikę, synchronizację osi oraz powtarzalność procesu. Dla producentów OEM znaczenie mają więc nie tylko parametry napędu, ale również kompletność platformy, kompatybilność ze sterownikami, dostępność bibliotek programistycznych i możliwość skalowania rozwiązania w kolejnych projektach.
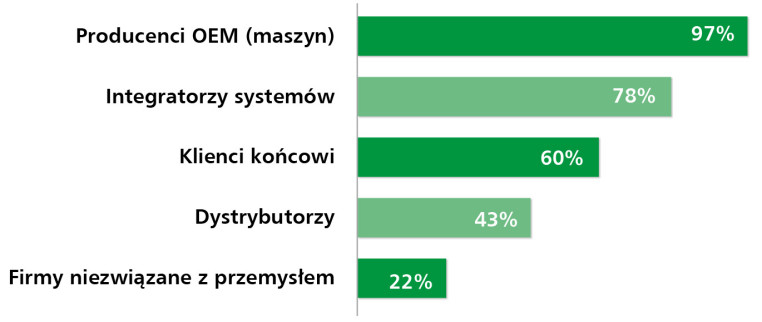
Na kolejnej pozycji ankietowani umieścili integratorów systemów (78%), co pokazuje, że serwonapędy coraz częściej trafiają do aplikacji modernizacyjnych, zrobotyzowanych stanowisk, systemów wieloosiowych oraz linii wymagających precyzyjnej koordynacji ruchu. Dla integratorów kluczowe są elastyczność konfiguracji, łatwość uruchomienia, dostępność narzędzi diagnostycznych i możliwość połączenia serwonapędów z istniejącą infrastrukturą sterowania. W praktyce to właśnie integratorzy często decydują o tym, czy dana technologia serwo zostanie wdrożona jako część szerszego systemu produkcyjnego.
Ważnym odbiorcą technologii serwo pozostają także klienci końcowi (60%). W ich przypadku serwonapędy są często wybierane jako narzędzie poprawy parametrów już pracujących maszyn – zwiększenia dokładności pozycjonowania, skrócenia czasów cyklu, ograniczenia strat materiałowych lub poprawy powtarzalności procesu. Dla zakładów produkcyjnych oznacza to nie tylko modernizację napędu, ale realny wpływ na jakość wyrobu, stabilność produkcji i możliwość szybszego dostosowania linii do zmieniającego się asortymentu. Dystrybutorzy (43%) wspierają natomiast przede wszystkim projekty o mniejszej skali, zakupy serwisowe oraz dobór komponentów do aplikacji, w których liczą się szybka dostępność, kompatybilność z istniejącym układem i praktyczna pomoc techniczna.
Osobną grupę tworzą firmy niezwiązane bezpośrednio z przemysłem (22%). W przypadku technologii serwo może to oznaczać zastosowania w urządzeniach specjalistycznych, badawczo-rozwojowych, laboratoryjnych, medycznych czy infrastrukturalnych, gdzie kluczowe są precyzja ruchu, cicha praca, kompaktowa konstrukcja i przewidywalność działania. Choć centrum rynku nadal stanowią producenci maszyn i integratorzy, udział takich odbiorców pokazuje, że technologia serwo coraz częściej wykracza poza klasyczne środowisko produkcyjne.
Funkcjonalność liczona przez pryzmat ryzyka
W przypadku serwonapędów decyzje zakupowe lokalnych klientów pozostają silnie związane z kosztem inwestycji, ale ich logika jest bardziej złożona niż proste porównanie cen urządzeń. W rankingu cech najważniejszych dla odbiorców najwyższą pozycję zajęła cena, osiągając 84% maksymalnej liczby punktów (rys. 12). W segmencie serwo ma ona szczególne znaczenie, ponieważ zakup obejmuje często nie tylko sam napęd i silnik, ale również przewody, enkodery, moduły sterujące, oprogramowanie oraz czas potrzebny na uruchomienie aplikacji. Dlatego odbiorcy coraz częściej analizują koszt całego układu Motion Control, a nie pojedynczego komponentu.
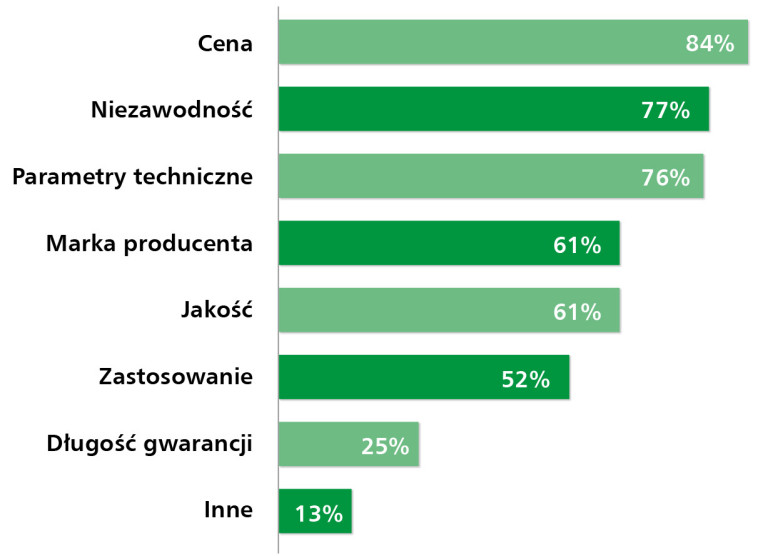
Na kolejnych miejscach ankietowani umieścili niezawodność (77%) oraz parametry techniczne (76%). To naturalne dla rynku, w którym serwonapęd odpowiada za precyzję, dynamikę i powtarzalność procesu. W praktyce liczą się takie cechy, jak moment obrotowy, zakres prędkości, przeciążalność, dokładność pozycjonowania, obsługiwane sprzężenie zwrotne, liczba osi, możliwości synchronizacji oraz kompatybilność z systemami sterowania. Niezawodność pozostaje równie istotna, ponieważ awaria układu serwo w aplikacji wieloosiowej lub wysoko wydajnej linii produkcyjnej może oznaczać nie tylko koszt serwisu, ale także utratę jakości, rytmu produkcji i przewidywalności procesu.
Marka producenta oraz jakość wykonania uzyskały w rankingu taki sam wynik – po 61%. Pokazuje to, że w segmencie serwonapędów zaufanie do dostawcy nadal ma istotne znaczenie, choć nie dominuje nad funkcjonalnością i niezawodnością. Marka jest tu często utożsamiana z kompletnością platformy, dostępnością wsparcia aplikacyjnego, jakością dokumentacji, stabilnością oprogramowania oraz doświadczeniem w podobnych wdrożeniach. Jakość natomiast przekłada się na trwałość komponentów, odporność na warunki przemysłowe i pewność pracy w aplikacjach wymagających dużej dynamiki.
Dopasowanie do konkretnego zastosowania uzyskało 52%, co potwierdza, że serwonapęd nie jest produktem uniwersalnym. Jego wybór zależy od charakteru aplikacji – od pakowania, etykietowania i cięcia w locie, przez robotykę i CNC, po systemy montażowe czy intralogistyczne. Kolejne miejsca zajęły długość gwarancji (25%) oraz kategoria „inne” (13%). Można to odczytywać jako sygnał, że formalne warunki zakupu są ważne, ale nie zastępują kompetencji technicznych dostawcy. W segmencie serwo przewagę budują dziś ci producenci i integratorzy, którzy potrafią ograniczyć ryzyko wdrożenia – oferując nie tylko urządzenie, ale kompletną, sprawdzoną i łatwą do uruchomienia architekturę ruchu.
Rynek serwonapędów, serwosilników i systemów Motion Control został przez respondentów oszacowany na 100–700 mln zł rocznie. Szeroki przedział odpowiedzi wynika z aplikacyjnego charakteru tego segmentu: serwonapędy są często częścią większych projektów maszynowych, zrobotyzowanych stanowisk lub kompletnych systemów automatyki. Wartość rynku nie zależy więc wyłącznie od liczby sprzedanych urządzeń, ale również od poziomu zaawansowania aplikacji, zakresu integracji i roli technologii serwo w nowych maszynach oraz projektach modernizacyjnych. Coraz większe znaczenie mają tu precyzyjne sterowanie ruchem, synchronizacja osi i wysoka powtarzalność procesu.
Popularność marek jako wybór platformy technologicznej
W przypadku serwosilników i serwonapędów popularność marek wyraźnie wiąże się z wyborem całej platformy Motion Control, a nie tylko pojedynczego komponentu napędowego (rys. 13). W badaniu najczęściej pojawiała się firma Mitsubishi Electric, kojarzona z szeroką ofertą serwonapędów, sterowników i rozwiązań do precyzyjnego sterowania ruchem. Jej pozycja wynika z obecności w aplikacjach maszynowych, pakujących, montażowych i wieloosiowych, gdzie liczą się spójność środowiska, szybka konfiguracja oraz przewidywalność pracy całego układu.
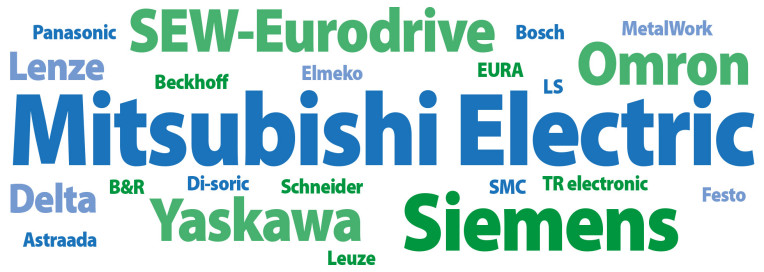
Wśród częściej wymienianych producentów znalazł się również Siemens, którego rozwiązania serwo są postrzegane jako część rozbudowanego ekosystemu automatyki przemysłowej – obejmującego sterowanie, komunikację, narzędzia inżynierskie i połączenie z systemami nadrzędnymi. Ankietowani wskazywali także Omron, SEW-Eurodrive i Yaskawa, czyli marki dobrze rozpoznawalne w aplikacjach wymagających wysokiej dynamiki, synchronizacji ruchu, pozycjonowania oraz niezawodnej pracy w środowisku przemysłowym. Ich obecność pokazuje, że użytkownicy i integratorzy coraz częściej wybierają architekturę technologiczną, którą można rozwijać w kolejnych projektach, a nie wyłącznie pojedynczy napęd.
Dalszą część listy tworzą m.in. Delta i Lenze oraz szerokie grono marek wymienianych rzadziej, takich jak Astraada, Beckhoff, Bosch, B&R, Di-soric, Elmeko, EURA, Festo, Leuze, LS, MetalWork, Panasonic, Schneider, SMC czy TR electronic. Taka różnorodność dobrze oddaje charakter rynku serwonapędów: obok globalnych producentów kompletnych systemów funkcjonują tu dostawcy wyspecjalizowani w konkretnych obszarach – od kompaktowych napędów, przez rozwiązania mechatroniczne, po komponenty uzupełniające systemy sterowania ruchem. Dla części odbiorców decydująca może być kompatybilność z istniejącą automatyką, dostępność magazynowa, łatwość parametryzacji albo doświadczenia z wcześniejszych wdrożeń.
Należy przy tym zaznaczyć, że wskazania respondentów nie odzwierciedlają udziałów rynkowych poszczególnych firm, lecz przybliżony obraz ich popularności i rozpoznawalności. W segmencie serwonapędów ma to szczególne znaczenie, ponieważ wybór marki często oznacza wybór całego środowiska pracy: oprogramowania, narzędzi diagnostycznych, protokołów komunikacyjnych, bibliotek ruchu, wsparcia technicznego i standardów projektowych. Dlatego popularność producenta jest tu nie tylko kwestią wizerunku, ale również praktycznym wskaźnikiem zaufania do technologii, którą użytkownik będzie rozwijał i utrzymywał przez kolejne lata.
Maszyny pozostają głównym polem zastosowań serwo
Najwięcej wskazań dotyczących kluczowych zastosowań serwonapędów koncentruje się wokół producentów OEM, budowy maszyn i szeroko rozumianego sektora maszynowego (rys. 14). To właśnie tam systemy serwo są wykorzystywane najintensywniej jako elementy odpowiedzialne za precyzyjne pozycjonowanie, synchronizację osi, wysoką dynamikę ruchu oraz powtarzalność pracy maszyny. W przypadku producentów maszyn serwonapęd nie jest już wyłącznie komponentem wykonawczym, lecz częścią architektury sterowania, która wpływa na funkcjonalność całego urządzenia, jego elastyczność produkcyjną oraz możliwość dalszej rozbudowy.
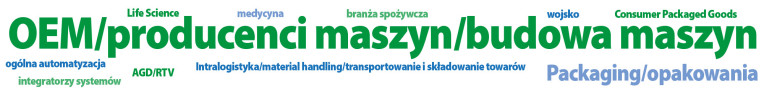
Ważnym obszarem pozostaje również sektor opakowaniowy. Maszyny packagingowe należą do aplikacji, w których zalety serwonapędów są szczególnie widoczne: szybka zmiana formatu, dokładne pozycjonowanie, synchronizacja wielu osi oraz utrzymanie wysokiej wydajności przy zmiennych parametrach produkcji. W takich zastosowaniach technologia serwo pozwala ograniczać przestoje, poprawiać powtarzalność procesu i zwiększać elastyczność linii, co ma duże znaczenie zarówno dla producentów maszyn, jak i dla zakładów obsługujących wiele wariantów produktu.
Wśród pozostałych zastosowań badani wskazywali także intralogistykę, material handling, transportowanie i składowanie towarów, ogólną automatyzację, integratorów systemów, AGD/RTV, branżę spożywczą, Consumer Packaged Goods, Life Science, wojsko oraz medycynę. Choć są to obszary zróżnicowane, łączy je potrzeba większej kontroli nad ruchem, niezawodności i możliwości szybkiego dostosowania procesu do zmieniających się wymagań produkcyjnych. W intralogistyce i material handling serwonapędy wspierają precyzyjne przemieszczanie, sortowanie i pozycjonowanie ładunków. W branży spożywczej oraz CPG liczą się szybkość, higiena, powtarzalność i łatwość przezbrojeń. Z kolei w sektorach Life Science, medycznym czy wojskowym szczególnego znaczenia nabierają dokładność, bezpieczeństwo oraz przewidywalność działania.
Tak szeroki zakres zastosowań potwierdza, że rynek serwonapędów rozwija się nie tylko dzięki klasycznym projektom maszynowym, ale również dzięki specjalistycznym aplikacjom wymagającym precyzyjnego sterowania ruchem. Wspólnym mianownikiem pozostaje potrzeba zwiększania efektywności, elastyczności i jakości procesu. Dlatego serwonapędy coraz częściej trafiają do maszyn i systemów, w których przewaga konkurencyjna wynika nie z samej automatyzacji, lecz z jej dokładności, szybkości reakcji i zdolności do pracy w zmiennych warunkach produkcyjnych.
Serwo coraz bardziej inteligentne i kompaktowe
Wśród wskazywanych nowości w obszarze serwonapędów, serwosilników i systemów Motion Control wyraźnie widoczny jest kierunek oparty na większej integracji, bezpieczeństwie komunikacji oraz dalszej miniaturyzacji. Respondenci zwracali uwagę m.in. na komunikację FSoE, czyli rozwiązania związane z funkcjonalnym bezpieczeństwem realizowanym w środowisku EtherCAT. To ważny sygnał, ponieważ układy serwo coraz częściej pracują w aplikacjach wieloosiowych, zrobotyzowanych i wysoko dynamicznych, gdzie bezpieczeństwo ruchu musi być traktowane jako integralna część architektury sterowania.
Istotnym obszarem pozostaje także obsługa silników liniowych oraz rozwój zaawansowanych platform napędowych, takich jak Sinamics czy Yaskawa Σ-X. Pokazuje to, że rynek oczekuje rozwiązań zdolnych do pracy w aplikacjach wymagających bardzo wysokiej dynamiki, precyzji i płynności ruchu. Silniki liniowe, systemy bezpośredniego napędu oraz nowoczesne serwoplatformy znajdują zastosowanie tam, gdzie klasyczna mechanika – przekładnie, pasy czy śruby – staje się ograniczeniem dla dokładności, szybkości lub powtarzalności procesu.
Na uwagę zasługuje również pojawienie się w odpowiedziach integracji z AI oraz koncepcji Adaptive Manufacturing. To sygnały stopniowego przechodzenia od klasycznego sterowania ruchem do systemów bardziej elastycznych, zdolnych do analizy danych, adaptacji parametrów pracy i lepszego reagowania na zmienne warunki produkcyjne. W praktyce może to oznaczać rozwój funkcji predykcyjnych, autotuningu, optymalizacji trajektorii czy automatycznego dostosowywania pracy osi do aktualnego obciążenia i charakteru procesu.
Miniaturyzacja pozostaje natomiast jednym z najbardziej praktycznych kierunków zmian. Mniejsze serwonapędy i serwosilniki ułatwiają zabudowę w kompaktowych maszynach, ograniczają wymagania przestrzenne w szafach sterowniczych i pozwalają projektować bardziej modułowe układy ruchu. Wnioski z odpowiedzi są jednoznaczne: innowacje w segmencie Motion Control nie polegają już wyłącznie na zwiększaniu mocy czy prędkości. Coraz częściej chodzi o system serwo, który jest bezpieczniejszy, bardziej zintegrowany, łatwiejszy do skalowania i gotowy do pracy w środowisku inteligentnej, adaptacyjnej produkcji.
Piotr Knapik - ASTOR
Które grupy produktów techniki napędowej z Państwa oferty cieszą się obecnie największym zainteresowaniem na polskim rynku – i w jakich aplikacjach?
Największe zainteresowanie dotyczy dwóch nowych grup produktowych. Falowniki z serii DRV- 240 dzięki nowoczesnej konstrukcji i oferowanym możliwościom znajdują szerokie zastosowanie w aplikacjach maszynowych, łącząc elastyczność i prostotę integracji z konkurencyjną ceną. Serwonapędy z serii SRV- 65 zyskują natomiast w aplikacjach wymagających wysokiej dynamiki, precyzji, synchronizacji osi i powtarzalności pozycjonowania. W obu przypadkach obserwujemy rosnące zainteresowanie ze strony producentów maszyn (OEM), którzy szukają alternatywy dla droższych rozwiązań, bez kompromisu w zakresie funkcjonalności i wsparcia technicznego.
W jaki sposób wspierają Państwo klientów modernizujących starszy park maszynowy?
Modernizacja starego parku maszynowego to jeden z obszarów, w których nasza rola aktywnego dostawcy jest najbardziej widoczna. Klient często przychodzi z tabliczką znamionową silnika lub zdjęciem starego napędu, a naszym zadaniem jest nie tylko dobrać zamiennik, ale upewnić się, że nowe rozwiązanie wpasuje się w istniejącą aplikację bez niespodzianek. Oznacza to weryfikację charakterystyki obciążenia, sprawdzenie kompatybilności komunikacji i sygnałów, a nierzadko również konsultację w zakresie okablowania i akcesoriów, takich jak filtry czy dławiki, których zastosowanie podczas modernizacji starszych instalacjach bywa niezbędne. Kluczowa dla sukcesu jest obecność na każdym etapie tego procesu – od doboru przez dostawę, aż po wsparcie w obiekcie.
Jak ewoluuje rola dostawcy komponentów napędowych wobec rosnących oczekiwań klientów dotyczących wsparcia aplikacyjnego, doboru rozwiązań i usług posprzedażowych?
Rola takiego dostawcy przestała być rolą „sprzedawcy katalogowego”. Obecnie wymaga się od nas jako organizacji zupełnie innych kompetencji niż sama tylko klasyczna dystrybucja, niejako przenosząc środek ciężkości i odpowiedzialność za dobór oraz rezultat wdrożenia na dostawcę. Oznacza to że wartość, którą dostarczamy, coraz częściej leży poza samym dostarczanym produktem – w wiedzy aplikacyjnej, dostępności magazynowej, zapleczu serwisowym, czasie reakcji, a przede wszystkim w tym, czy potrafimy przyjechać do hali produkcyjnej i rozmawiać tam językiem inżyniera, a nie handlowca.
ELEMENTY WYKONAWCZE – PNEUMATYKA, HYDRAULIKA SIŁOWA, SILNIKI ELEKTRYCZNE
Rynek stabilny, ale bez impulsu wzrostowego
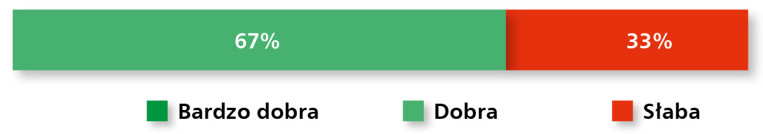
Rynek elementów wykonawczych utrzymuje się w stanie wyraźnej stabilizacji, choć jego ocena jest mniej jednoznacznie pozytywna niż w przypadku wcześniej omawianych grup techniki napędowej. Aktualną sytuację jako dobrą określa 67% respondentów, natomiast 33% uznaje ją za słabą; nie pojawiły się wskazania na sytuację bardzo dobrą (rys. 15). Taki rozkład odpowiedzi sugeruje, że segment obejmujący m.in. pneumatykę, hydraulikę siłową oraz elektryczne napędy liniowe pozostaje ważną częścią automatyki przemysłowej, ale działa w warunkach ograniczonej dynamiki. Popyt podtrzymują przede wszystkim modernizacje istniejących instalacji, wymiana zużytych komponentów oraz projekty związane z utrzymaniem sprawności produkcji, a nie gwałtowny wzrost nowych inwestycji.
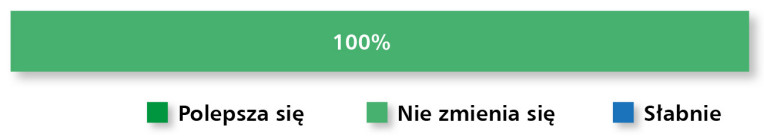
Szczególnie wymowna jest ocena koniunktury: 100% ankietowanych wskazuje, że sytuacja w branży elementów wykonawczych nie zmienia się (rys. 16). Brak odpowiedzi mówiących zarówno o poprawie, jak i o osłabieniu rynku potwierdza obraz sektora dojrzałego, przewidywalnego i mocno osadzonego w codziennych potrzebach przemysłu. Elementy wykonawcze są komponentami niezbędnymi w większości zautomatyzowanych procesów, ale jednocześnie rzadko stają się źródłem silnych impulsów inwestycyjnych. Ich znaczenie wynika z funkcji podstawowej: zapewnienia ruchu, siły, pozycjonowania lub przemieszczania w maszynach i instalacjach pracujących często w trybie ciągłym.
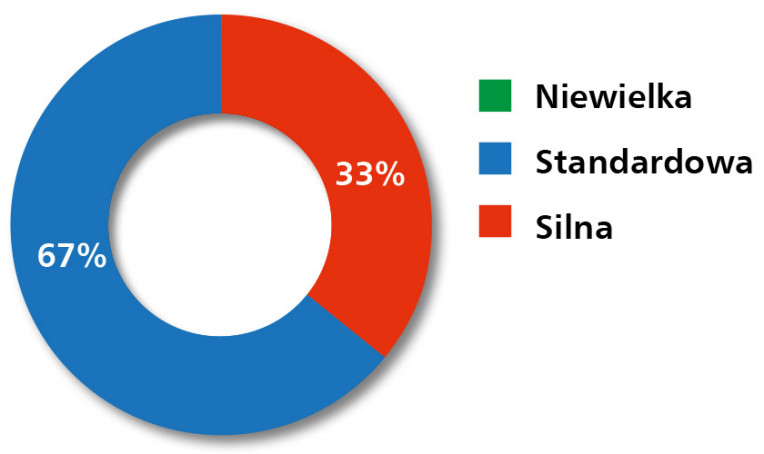
Na tle tej stabilizacji konkurencja oceniana jest przede wszystkim jako standardowa – tak wskazało 67% respondentów – przy 33% odpowiedzi mówiących o silnej rywalizacji i braku wskazań na konkurencję niewielką (rys. 17). Oznacza to, że rynek elementów wykonawczych pozostaje konkurencyjny, ale jego presja jest mniej intensywna niż w segmentach przemienników czy serwonapędów. Przewagę buduje się tu nie tylko ceną, lecz również dostępnością komponentów, szerokością oferty, trwałością produktów oraz zdolnością do szybkiego dopasowania rozwiązania do konkretnej aplikacji. W praktyce wygrywają dostawcy, którzy potrafią zapewnić stabilną jakość, krótkie terminy dostaw i wsparcie techniczne odpowiadające potrzebom producentów maszyn, integratorów oraz służb utrzymania ruchu.
OEM i integratorzy utrzymują ciężar rynku
Według uczestników badania w rankingu głównych krajowych odbiorców elementów wykonawczych najwyższą pozycję zajęli producenci OEM, osiągając 93% maksymalnej liczby punktów (rys. 18). Potwierdza to silne powiązanie tego segmentu z projektowaniem, budową i modernizacją maszyn. To właśnie producenci maszyn wykorzystują siłowniki, napędy liniowe, elementy pneumatyczne i hydrauliczne jako podstawowe komponenty ruchu w aplikacjach produkcyjnych, montażowych, pakujących czy transportowych. Dla tej grupy kluczowe znaczenie mają powtarzalność dostaw, łatwość integracji, dostępność wariantów wykonania oraz możliwość dopasowania komponentu do konkretnej konstrukcji mechanicznej.
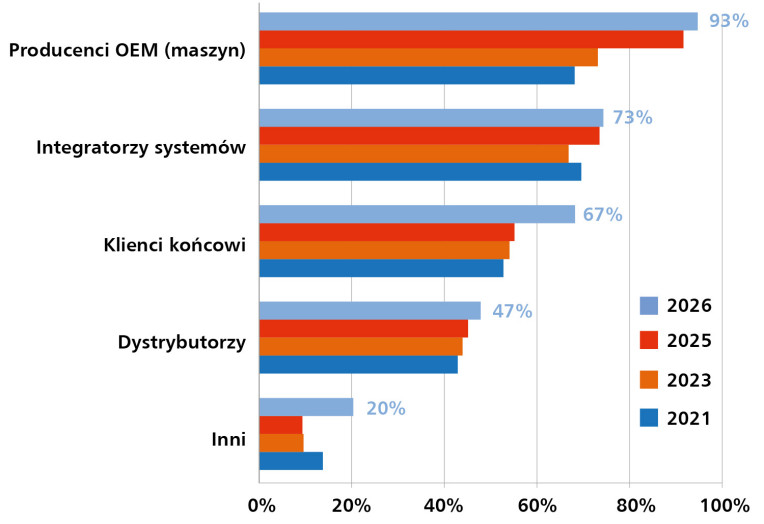
Wysoko w hierarchii odpowiedzi znaleźli się również integratorzy systemów (73%). Ich rola jest szczególnie istotna w projektach modernizacyjnych, przy rozbudowie istniejących linii oraz w aplikacjach wymagających połączenia elementów wykonawczych z automatyką sterującą, systemami bezpieczeństwa i diagnostyką. Dla integratorów liczy się nie tylko sam produkt, ale także kompletność dokumentacji, prostota montażu, możliwość szybkiego doboru zamienników oraz wsparcie techniczne przy uruchomieniu układu.
Kolejną istotną grupę stanowią klienci końcowi (67%). Są to przede wszystkim zakłady przemysłowe, służby utrzymania ruchu i działy techniczne odpowiedzialne za eksploatację oraz bieżące naprawy maszyn. W ich przypadku szczególnie ważne są niezawodność, dostępność części, prostota serwisowania i możliwość szybkiej wymiany komponentu bez długiego przestoju. Dystrybutorzy (47%) pełnią natomiast funkcję zaplecza dla mniejszych firm produkcyjnych, warsztatów serwisowych i zakupów interwencyjnych, gdzie najważniejsze są dostępność magazynowa, szybkość reakcji i praktyczna znajomość aplikacji.
Udział kategorii „inni” (20%) pokazuje, że elementy wykonawcze trafiają również do zastosowań mniej typowych – od urządzeń specjalistycznych i stanowisk badawczo-rozwojowych po aplikacje infrastrukturalne czy rozwiązania poza klasycznym przemysłem produkcyjnym. Mimo tej różnorodności centrum rynku pozostaje wyraźne: elementy wykonawcze są przede wszystkim komponentami projektowymi i eksploatacyjnymi dla maszyn, linii technologicznych oraz systemów automatyki, a ich wartość zależy od tego, jak sprawnie można je dobrać, zamontować, serwisować i utrzymać w pracy przez długi czas.
Parametry na pierwszym planie
Przy wyborze elementów wykonawczych na pierwszy plan wysuwają się parametry techniczne, które w rankingu uzyskały 75% maksymalnej liczby punktów (rys. 19). Wynik ten dobrze oddaje aplikacyjny charakter tej grupy produktów. Siłowniki, napędy liniowe, komponenty pneumatyczne i hydrauliczne muszą być dobierane przede wszystkim pod kątem konkretnego zadania: wymaganej siły, skoku, prędkości pracy, dokładności pozycjonowania, odporności środowiskowej, częstotliwości cyklu oraz możliwości współpracy z układem sterowania. W praktyce nawet niewielkie niedopasowanie komponentu może skutkować spadkiem wydajności, większym zużyciem lub problemami eksploatacyjnymi. Na zbliżonym poziomie badani umieścili cenę, markę producenta, niezawodność oraz jakość – wszystkie te kryteria uzyskały po 69%. Taki układ odpowiedzi pokazuje, że rynek elementów wykonawczych nie kieruje się jednym dominującym czynnikiem. Odbiorcy poszukują raczej rozwiązania zrównoważonego: technicznie poprawnego, trwałego, dostępnego kosztowo i pochodzącego od dostawcy, któremu można zaufać. Cena ma znaczenie szczególnie w aplikacjach powtarzalnych i seryjnych, ale w środowisku przemysłowym szybko traci przewagę, jeśli nie idzie w parze z niezawodnością, jakością wykonania i dostępnością wsparcia.
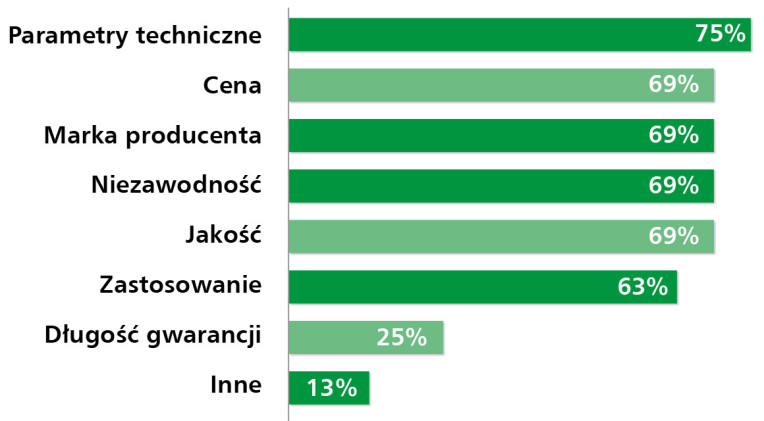
Istotne miejsce w hierarchii odpowiedzi zajęło również dopasowanie do konkretnego zastosowania (63%). W przypadku elementów wykonawczych nie wystarcza sama zgodność z parametrami katalogowymi – liczy się zachowanie komponentu w rzeczywistych warunkach pracy. Inne wymagania stawia aplikacja pakująca, inne stanowisko montażowe, system transportu wewnętrznego, maszyna pracująca w środowisku wilgotnym czy układ wymagający wysokiej siły przy ograniczonej przestrzeni zabudowy. Dlatego przewagę zyskują dostawcy oferujący szeroki wybór wariantów, możliwość konfiguracji oraz praktyczne doradztwo przy doborze.
Niżej w rankingu znalazły się długość gwarancji (25%) oraz kategoria „inne” (13%). Można to odczytywać jako sygnał, że formalne zabezpieczenia zakupu mają znaczenie, ale nie zastępują one realnej trwałości, dostępności części i szybkiej reakcji serwisowej. W segmencie elementów wykonawczych decyzja zakupowa coraz częściej opiera się na całym pakiecie wartości: właściwych parametrach, przewidywalnej pracy, rozsądnej cenie, zaufaniu do marki i możliwości szybkiego utrzymania komponentu w ruchu.
Wartość polskiego rynku elementów wykonawczych respondenci oszacowali w przedziale od 100 do 200 mln zł rocznie. Relatywnie węższy zakres odpowiedzi niż w przypadku innych grup techniki napędowej może świadczyć o bardziej przewidywalnym charakterze tego segmentu, ale także o jego silnym powiązaniu z bieżącą eksploatacją maszyn, projektami modernizacyjnymi oraz sprzedażą komponentową. Rynek ten obejmuje zarówno standardowe elementy pneumatyczne i hydrauliczne stosowane w dużej liczbie aplikacji, jak i bardziej specjalistyczne rozwiązania wykonawcze, dobierane pod konkretne wymagania konstrukcyjne. Jego wartość wynika więc nie tyle z pojedynczych dużych kontraktów, ile z szerokiej, powtarzalnej obecności tych produktów w maszynach, liniach technologicznych i systemach utrzymania ruchu.
Rozpoznawalność oparta na specjalizacji i doświadczeniu
W odpowiedziach ankietowanych dotyczących najbardziej rozpoznawalnych w Polsce marek elementów wykonawczych wyraźnie widać znaczenie doświadczenia aplikacyjnego, szerokości oferty oraz zaufania budowanego wśród projektantów maszyn i służb utrzymania ruchu (rys. 20). Najczęściej wymieniane było Festo – marka od lat kojarzona z pneumatyką, automatyką przemysłową oraz kompletnymi rozwiązaniami dla układów wykonawczych. Jej pozycja wynika nie tylko z obecności katalogowej, ale również z silnego zaplecza technicznego, dostępności komponentów i dużej liczby wdrożeń w aplikacjach maszynowych.
Wśród pozostałych wymienianych marek pojawiają się także SMC, MetalWork, Maxon, Faulhaber, Dunkermotoren , RS Pro oraz Parker. To grupa firm o zróżnicowanym profilu – od dostawców pneumatyki i hydrauliki, przez producentów precyzyjnych napędów elektrycznych, po marki kojarzone z szeroką dostępnością komponentów przemysłowych. Ich obecność pokazuje, że rynek elementów wykonawczych nie jest jednorodny: obejmuje zarówno standardowe siłowniki i osprzęt pneumatyczny, jak i kompaktowe napędy, silniki specjalistyczne oraz rozwiązania stosowane w aplikacjach wymagających wysokiej precyzji lub nietypowych parametrów pracy.
Pamiętajmy oczywiście, że lista firm nie jest rankingiem udziałów rynkowych, lecz obrazem rozpoznawalności producentów wśród respondentów. W przypadku elementów wykonawczych ma to szczególne znaczenie praktyczne: marka ułatwia dobór zamienników, serwisowanie oraz utrzymanie komponentów w pracy tam, gdzie liczą się trwałość, powtarzalność cyklu i szybka reakcja w razie awarii.
Zbigniew Włudara
B&R Automatyka Przemysłowa
Które grupy produktów techniki napędowej z Państwa oferty cieszą się obecnie największym zainteresowaniem na polskim rynku i w jakich aplikacjach?
Firma B&R odniosła duży sukces dzięki produktom ACOPOS P3, oferując 1-, 2- jak i 3-osiowe wzmacniacze w mocach od 0,7 do 80 kW. Proponujemy również pełną gamę silników synchronicznych w przedziale prędkości 1500–8000 rpm oraz 0,2–300 Nm. Produkty te sprawdzają się np. w aplikacjach pionowego i poziomego pakowania, jak również wymagających precyzyjnego pozycjonowania oraz synchronizacji wieloosiowej – takich, jak np. linie rozlewnicze lub interpolacja w robotach kartezjańskich.
Czy klienci częściej poszukują u Państwa pojedynczych komponentów napędowych, czy kompletnych układów ruchu (napęd – silnik – sterowanie – sprzężenie zwrotne)?
Klienci, którzy zwracają się do firmy B&R w sprawach projektowych, w większości przypadków oczekują kompleksowego rozwiązania napędowego oraz wsparcia technicznego i taką całościową obsługę oferujemy. Jednolity system układu ruchu B&R umożliwia najwyższą skuteczność przy czasie próbkowania napędu 50 μs.
Jaką rolę w sprawnym uruchomieniu układu serwo odgrywa dziś ekosystem oprogramowania, bibliotek ruchu i narzędzi inżynierskich w stosunku do samego sprzętu?
Ekosystem oprogramowania B&R, jakim jest Automation Studio, ma ogromne znaczenie w projektowaniu dużych oraz kompletnych projektów zautomatyzowanych. B&R od wielu lat rozwija koncept jednego oprogramowania do obsługi kompletnego portfolio produktowego. Biblioteki oraz pakiety technologiczne, jak np. mappMotion, umożliwiają całościowe wsparcie w uruchomieniu i diagnostyce układów napędowych – niezależnie, czy to będzie aplikacja jednoosiowa mappAxis, czy mechatroniczna mappTrak (ACOPOStrak).
Perspektywy w niszach o wysokich wymaganiach
W odpowiedziach badanych dotyczących najbardziej perspektywicznych branż dla elementów wykonawczych pojawiają się przede wszystkim sektory specjalistyczne: medycyna, budownictwo oraz wojsko. Choć nie są to klasyczne, masowe obszary odbioru pneumatyki, hydrauliki czy elektrycznych napędów liniowych, ich obecność w ankietach dobrze pokazuje kierunek, w którym może rozwijać się część rynku. Coraz większe znaczenie zyskują aplikacje wymagające precyzji, niezawodności, kompaktowej konstrukcji oraz odporności na trudne lub niestandardowe warunki pracy.
Sektor medyczny, wskazywany przez respondentów jako jeden z perspektywicznych kierunków, stawia przed elementami wykonawczymi szczególnie wysokie wymagania dotyczące dokładności, powtarzalności ruchu, cichej pracy i bezpieczeństwa użytkowania. Komponenty tego typu mogą trafiać do urządzeń diagnostycznych, laboratoryjnych, rehabilitacyjnych czy systemów automatyzujących wybrane procesy obsługi pacjenta i materiału biologicznego. W takich zastosowaniach liczy się nie tylko siła lub skok, ale również kultura pracy, miniaturyzacja, łatwość sterowania i zgodność z podwyższonymi standardami jakości.
Budownictwo oraz sektor wojskowy, również obecne w odpowiedziach badanych, wskazują natomiast na rosnącą rolę elementów wykonawczych w aplikacjach infrastrukturalnych, mobilnych i specjalnych. W budownictwie mogą one wspierać automatyzację urządzeń technicznych, systemów podnoszenia, regulacji, wentylacji czy infrastruktury obiektowej. W zastosowaniach wojskowych kluczowe stają się odporność mechaniczna, niezawodność, praca w trudnym środowisku oraz zdolność do długotrwałej eksploatacji przy ograniczonym dostępie do serwisu. W efekcie perspektywiczność tych branż nie wynika z masowego wolumenu zakupów, lecz z wysokiej wartości aplikacyjnej i rosnących wymagań technicznych.
Takie wskazania pokazują, że rynek elementów wykonawczych może rozwijać się nie tylko poprzez tradycyjne sektory maszynowe, ale również przez specjalizację. Dla dostawców oznacza to konieczność oferowania komponentów bardziej odpornych, precyzyjnych, kompaktowych i łatwych do połączenia z elektroniką sterującą. W dojrzałym, stabilnym segmencie to właśnie nisze o wysokich wymaganiach mogą stać się źródłem nowych impulsów rozwojowych.
Materiały jako kierunek cichej modernizacji
W grupie elementów wykonawczych jako główny kierunek nowości ankietowani wskazali zastosowanie nowych materiałów kompozytowych. Dotyczy to zarówno pneumatyki, hydrauliki siłowej, jak i siłowników elektrycznych, co pokazuje, że rozwój tej grupy produktów coraz częściej odbywa się nie przez radykalną zmianę zasady działania, lecz przez poprawę trwałości, masy, odporności środowiskowej i parametrów eksploatacyjnych komponentów.
W pneumatyce nowe materiały mogą oznaczać lżejsze i trwalsze konstrukcje siłowników, zaworów czy osprzętu, lepiej przystosowane do pracy w warunkach wilgoci, zapylenia, kontaktu z chemikaliami lub częstych cykli pracy. W hydraulice siłowej znaczenie kompozytów może być jeszcze szersze – obejmować redukcję masy, poprawę odporności na korozję, ograniczenie zużycia i wydłużenie trwałości komponentów pracujących pod dużymi obciążeniami. W siłownikach elektrycznych mogą one z kolei wspierać miniaturyzację, obniżenie masy ruchomych części oraz zwiększenie odporności mechanicznej przy zachowaniu precyzji działania.
W dojrzałym segmencie elementów wykonawczych wskazywane przez ankietowanych innowacje rzadko oznaczają przełomowe premiery technologiczne. Częściej polegają na udoskonalaniu komponentów, które od lat pełnią kluczową funkcję w maszynach i instalacjach. Nowe materiały mogą przełożyć się na dłuższą żywotność, łatwiejszy serwis, mniejsze obciążenie konstrukcji oraz większą odporność na warunki pracy. W efekcie stają się praktycznym wyróżnikiem dla odbiorców, którzy oczekują od elementów wykonawczych nie tylko siły i powtarzalności ruchu, ale także większej niezawodności w całym cyklu życia urządzenia.
PRZETWORNIKI POŁOŻENIA I SILNIKI KROKOWE
Rynek między stabilnością a wyraźną polaryzacją ocen
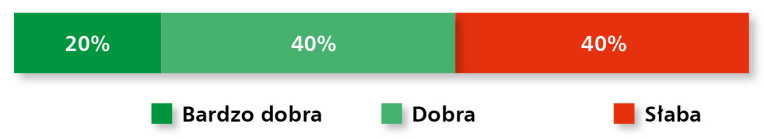
Segment przetworników położenia i silników krokowych prezentuje bardziej niejednoznaczny obraz niż wcześniejsze grupy produktów omawiane w raporcie. Aktualną sytuację jako bardzo dobrą ocenia 20% respondentów, a jako dobrą 40% (rys. 21). Oznacza to, że większość uczestników badania nadal dostrzega pozytywne podstawy rozwoju tego segmentu, związane przede wszystkim z zapotrzebowaniem na precyzyjne sterowanie ruchem, pomiar położenia oraz kompaktowe układy napędowe. Jednocześnie 40% ankietowanych określa sytuację jako słabą, co wskazuje na wyraźną polaryzację ocen i może świadczyć o presji cenowej, dużym zróżnicowaniu aplikacji oraz nierównomiernym tempie inwestycji w poszczególnych branżach.
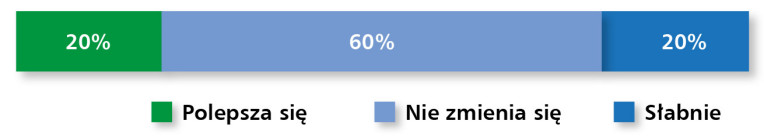
Ocena koniunktury również potwierdza obraz rynku znajdującego się raczej w fazie ostrożnej stabilizacji niż dynamicznego wzrostu. 60% respondentów nie zauważa istotnych zmian, natomiast po 20% wskazuje odpowiednio na poprawę oraz osłabienie sytuacji w branży (rys. 22). Taki rozkład odpowiedzi sugeruje, że przetworniki położenia i silniki krokowe pozostają komponentami potrzebnymi w wielu aplikacjach, ale ich rozwój zależy od konkretnych projektów – zwłaszcza tych, które wymagają dokładności, powtarzalności i łatwej integracji z systemami sterowania. Rynek nie porusza się więc jednym kierunkiem: część odbiorców inwestuje w bardziej zaawansowane rozwiązania pomiarowe i napędowe, podczas gdy inni ograniczają zakupy do modernizacji, wymian serwisowych lub projektów o dobrze uzasadnionym zwrocie z inwestycji.
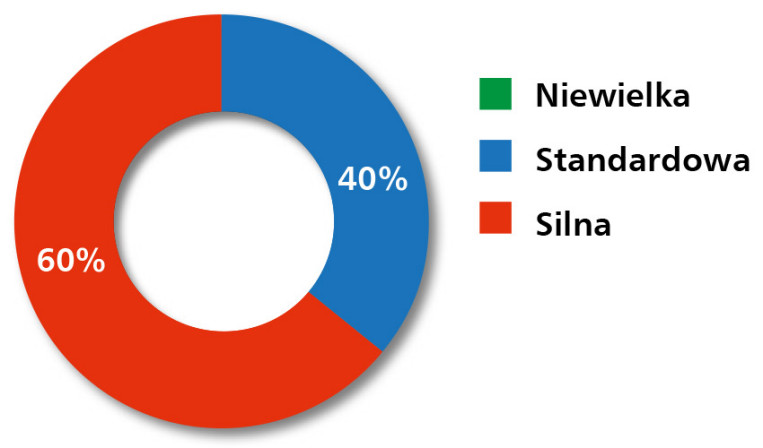
Na tle tej zróżnicowanej oceny wyraźnie zaznacza się konkurencyjność segmentu. 60% ankietowanych określa konkurencję jako silną, a 40% jako standardową; nie odnotowano wskazań na konkurencję niewielką (rys. 23). Oznacza to, że rynek przetworników położenia i silników krokowych jest już dobrze ukształtowany, ale nadal pozostaje przestrzenią dla specjalizacji. Przewagę zyskują tu dostawcy, którzy potrafią połączyć parametry techniczne z dostępnością, wsparciem aplikacyjnym oraz zdolnością do obsługi nietypowych wymagań – od wysokiej rozdzielczości pomiaru i odporności środowiskowej po kompaktową konstrukcję, pracę w pętli zamkniętej i integrację z nowoczesnymi sieciami przemysłowymi.
Użytkownik końcowy bliżej decyzji zakupowej
Na tle wcześniej omawianych grup techniki napędowej przetworniki położenia i silniki krokowe wyróżniają się silniejszą pozycją klientów końcowych, którzy w rankingu odbiorców uzyskali 87% maksymalnej liczby punktów (rys. 24). Wynik ten sugeruje, że komponenty te są często dobierane nie tylko na etapie projektowania nowych maszyn, ale również w ramach modernizacji, utrzymania ruchu, wymiany zużytych elementów oraz dostosowywania istniejących układów do wyższych wymagań precyzji. Dla tej grupy kluczowe znaczenie mają niezawodność, dostępność zamienników, łatwość uruchomienia oraz możliwość szybkiego przywrócenia sprawności maszyny lub stanowiska.
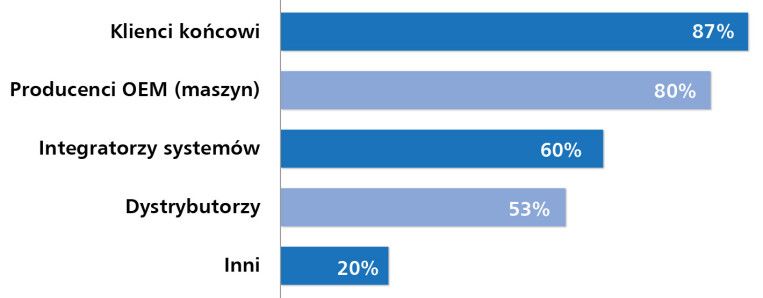
Kolejne miejsce w odpowiedziach badanych zajęli producenci OEM (80%). W ich przypadku przetworniki położenia i silniki krokowe są elementami projektowymi, wpływającymi na dokładność, powtarzalność i funkcjonalność maszyny. Stosowane są m.in. w osiach pozycjonujących, układach dozowania, stołach obrotowych, prostych systemach wieloosiowych, urządzeniach laboratoryjnych czy kompaktowych modułach automatyki. Dla producentów maszyn liczą się przede wszystkim parametry techniczne, stabilność dostaw, dostępność dokumentacji oraz możliwość łatwego połączenia z wybraną architekturą sterowania.
Istotną rolę w hierarchii odpowiedzi odgrywają także integratorzy systemów (60%) oraz dystrybutorzy (53%). Pierwsza z tych grup odpowiada za włączenie przetworników i silników krokowych do szerszego układu automatyki – razem ze sterownikiem, systemem komunikacji, układem bezpieczeństwa i narzędziami diagnostycznymi. Dystrybutorzy pozostają natomiast ważnym kanałem obsługi rynku, szczególnie w przypadku mniejszych projektów, szybkich zakupów serwisowych oraz aplikacji, w których kluczowa jest dostępność magazynowa i sprawne doradztwo techniczne.
Kategoria „inni” (20%) wskazuje na obecność zastosowań mniej typowych – m.in. w projektach badawczo-rozwojowych, edukacyjnych, laboratoryjnych lub specjalistycznych. Całościowo wyniki pokazują, że rynek przetworników położenia i silników krokowych ma bardziej rozproszoną strukturę odbiorców niż segmenty oparte głównie na dużych projektach OEM. To komponenty, które trafiają zarówno do nowych maszyn, jak i do istniejących instalacji, a ich znaczenie rośnie wszędzie tam, gdzie przemysł oczekuje większej kontroli nad ruchem, pomiarem i powtarzalnością procesu.
Parametry decydują, cena pozostaje filtrem wyboru
W przypadku przetworników położenia i silników krokowych na pierwszy plan wysuwają się parametry techniczne, które w rankingu cech najważniejszych dla polskich klientów uzyskały 84% maksymalnej liczby punktów (rys. 25). To naturalne dla segmentu, w którym komponenty odpowiadają za precyzję pomiaru, dokładność pozycjonowania i powtarzalność pracy układu. Dla odbiorców liczą się m.in. rozdzielczość, typ sygnału wyjściowego, moment obrotowy, zakres prędkości, stabilność pracy, odporność na zakłócenia oraz możliwość połączenia z systemem sterowania. W aplikacjach wymagających kontroli ruchu nawet niewielkie odchylenie od założeń technicznych może wpływać na jakość procesu, dlatego zgodność z wymaganiami projektu pozostaje podstawą decyzji zakupowej.
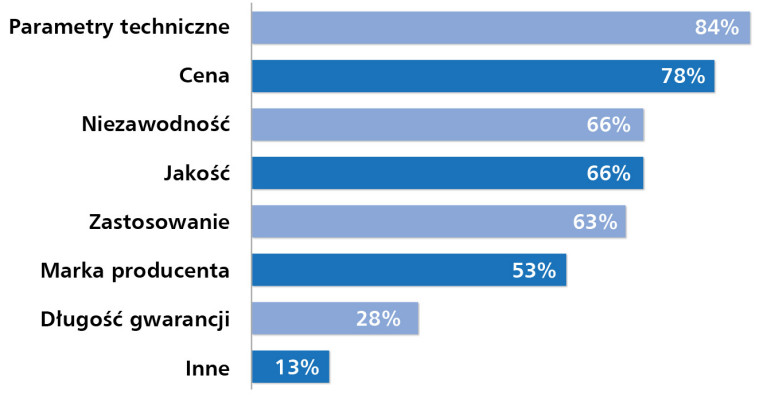
Kolejne miejsce w odpowiedziach badanych zajęła cena (78%). Nadal odgrywa ona bardzo istotną rolę, ale – podobnie jak w innych segmentach techniki napędowej – nie powinna być interpretowana wyłącznie jako poszukiwanie najtańszego rozwiązania. W praktyce klienci analizują relację kosztu do możliwości, trwałości i łatwości wdrożenia. Dotyczy to zwłaszcza silników krokowych stosowanych w aplikacjach powtarzalnych oraz przetworników położenia wykorzystywanych w modernizowanych maszynach, gdzie zakup musi być uzasadniony zarówno technicznie, jak i ekonomicznie.
Wysoko w hierarchii odpowiedzi znalazły się również niezawodność i jakość (po 66%). To czynniki szczególnie ważne w aplikacjach pracujących w długich cyklach, w warunkach drgań, zapylenia, zmiennej temperatury lub ograniczonego dostępu serwisowego. Dopasowanie do konkretnego zastosowania, które uzyskało 63%, potwierdza, że przetworniki i silniki krokowe coraz częściej dobierane są z myślą o konkretnej funkcji w maszynie – od prostego pozycjonowania, przez dozowanie i znakowanie, po systemy pomiarowe, laboratoryjne czy kompaktowe moduły automatyki.
Marka producenta (53%) pozostaje istotna, ale nie dominuje nad parametrami technicznymi i praktycznym dopasowaniem do aplikacji. Odbiorcy zwracają uwagę przede wszystkim na zgodność urządzenia z projektem, dostępność dokumentacji, wsparcie przy uruchomieniu oraz możliwość łatwej wymiany lub rozbudowy systemu. Niżej znalazły się długość gwarancji (28%) oraz kategoria „inne” (13%). Wnioski są jednoznaczne: w tym segmencie wygrywają rozwiązania precyzyjne, dostępne kosztowo i pewne w eksploatacji – takie, które można sprawnie włączyć w istniejącą architekturę maszyny lub systemu sterowania.
Wartość polskiego rynku przetworników położenia i silników krokowych respondenci oszacowali na 20–200 mln zł rocznie. Szeroki przedział odzwierciedla rozproszony charakter segmentu, obejmującego zarówno proste układy pozycjonowania, jak i zaawansowane rozwiązania pomiarowe oraz napędowe. Część tej wartości bywa ujmowana w większych projektach automatyki, ale znaczenie rynku wzmacnia rosnące zapotrzebowanie na dokładny pomiar, powtarzalność ruchu i kompaktowe komponenty łatwe do połączenia z systemami sterowania.
Rozpoznawalność liderów i szerokie pole specjalizacji
W odpowiedziach ankietowanych dotyczących najpopularniejszych w Polsce marek przetworników położenia i silników krokowych widać połączenie rozpoznawalnych dostawców automatyki z dużym zróżnicowaniem producentów specjalistycznych (rys. 26). Najczęściej wymieniana była marka Sick, kojarzona przede wszystkim z techniką czujnikową, systemami pomiarowymi oraz rozwiązaniami stosowanymi w wymagających środowiskach przemysłowych. Jej pozycja wynika z szerokiej obecności w aplikacjach automatyki, intralogistyki, bezpieczeństwa maszyn i pomiaru położenia, gdzie liczą się niezawodność, dokładność oraz łatwe połączenie z systemami sterowania.
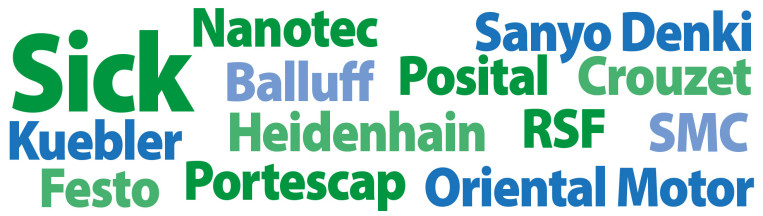
Wśród pozostałych wymienianych marek pojawiają się Festo, SMC, Oriental Motor, Sanyo Denki, Nanotec, Posital, Kübler, Heidenhain, RSF, Balluff, Portescap oraz Crouzet. To grupa bardzo zróżnicowana – obejmująca zarówno dostawców komponentów automatyki i pneumatyki, jak i producentów wyspecjalizowanych w enkoderach, technice pomiarowej, silnikach krokowych oraz kompaktowych układach napędowych. Obecność tak wielu marek pokazuje, że decyzje zakupowe w tym segmencie są mocno związane z charakterem aplikacji: inną pozycję mają dostawcy precyzyjnych przetworników położenia, inną producenci silników krokowych do kompaktowych osi, a jeszcze inną firmy oferujące rozwiązania dla maszyn, laboratoriów czy systemów transportu wewnętrznego.
Tu również musimy przypomnieć, że lista marek pokazuje przede wszystkim rozpoznawalność producentów wśród respondentów, a nie ich udziały rynkowe. W przypadku przetworników położenia i silników krokowych szczególnie ważna jest specjalizacja: o wyborze często decydują konkretne parametry, takie jak rozdzielczość, typ sygnału, format mechaniczny, odporność środowiskowa, kultura pracy czy możliwość szybkiego połączenia z istniejącym układem sterowania. Popularność marek należy więc odczytywać jako obraz zaufania do dostawców obecnych w określonych typach aplikacji.
Precyzja dla maszyn, robotyki i zastosowań specjalnych
Wskazania badanych dotyczące najbardziej perspektywicznych zastosowań przetworników położenia i silników krokowych koncentrują się wokół obszarów wymagających wysokiej dokładności, powtarzalności oraz niezawodnej kontroli ruchu. Wśród odpowiedzi znalazły się budowa maszyn, robotyka i automatyka przemysłowa, medycyna oraz wojsko. Choć są to sektory o różnym charakterze, łączy je wspólne oczekiwanie: komponent musi zapewniać precyzyjne pozycjonowanie, stabilny pomiar i łatwe połączenie z układem sterowania.
Naturalnym polem wykorzystania tej grupy produktów pozostaje budowa maszyn. Przetworniki położenia i silniki krokowe trafiają do osi pozycjonujących, modułów dozujących, stołów obrotowych, głowic roboczych, urządzeń znakujących czy kompaktowych systemów transportu. W takich aplikacjach liczy się nie tylko dokładność, ale także powtarzalność cyklu, łatwość montażu i możliwość pracy w ograniczonej przestrzeni. Robotyka i automatyka przemysłowa, również obecne w odpowiedziach respondentów, wzmacniają ten kierunek, ponieważ coraz więcej stanowisk wymaga komponentów kompaktowych, komunikujących się cyfrowo i gotowych do pracy w systemach o zmiennych parametrach procesu.
Sektor medyczny oraz wojskowy wskazują natomiast na rosnące znaczenie obszarów specjalistycznych. W medycynie kluczowe są miniaturyzacja, cicha praca, precyzja i wysoka kultura działania – szczególnie w urządzeniach laboratoryjnych, diagnostycznych, rehabilitacyjnych czy systemach automatyzacji procesów pomocniczych. W zastosowaniach wojskowych większego znaczenia nabierają odporność środowiskowa, niezawodność, bezpieczeństwo i zdolność do pracy w trudnych warunkach eksploatacyjnych. Taki układ odpowiedzi pokazuje, że perspektywy dla przetworników położenia i silników krokowych nie wynikają wyłącznie z masowego wolumenu sprzedaży, ale z rosnącej liczby aplikacji, w których dokładny ruch i pewny pomiar stają się warunkiem działania całego systemu.
Radomir Ochocki - igus
Które grupy produktów techniki napędowej z Państwa oferty cieszą się największym zainteresowaniem na polskim rynku?
Obecnie są to kompletne systemy liniowe drylin z napędami elektrycznymi, obejmujące osie liniowe, silniki krokowe i BLDC oraz sterowniki ruchu. Szczególnie dynamicznie rośnie zapotrzebowanie na rozwiązania wykorzystywane w automatyzacji procesów produkcyjnych, pakowaniu, montażu, laboratoriach, urządzeniach medycznych oraz w aplikacjach typu pick&place. Coraz częściej spotykamy się również z projektami związanymi z robotyką niskokosztową i automatyzacją stanowisk pracy. Dużym zainteresowaniem cieszą się także roboty liniowe i kartezjańskie, które pozwalają szybko zautomatyzować transport i pozycjonowanie detali przy relatywnie niskich kosztach inwestycyjnych. Klienci zwracają uwagę nie tylko na parametry techniczne, ale również na łatwość integracji i krótki czas uruchomienia systemu. Rozwiązania igus odpowiadają na te potrzeby dzięki modułowej budowie oraz możliwości szybkiego doboru i konfiguracji.
Jakie marki napędów Państwo reprezentują i co wyróżnia je na tle konkurencji?
W obszarze techniki napędowej koncentrujemy się przede wszystkim na rozwiązaniach opracowywanych i rozwijanych przez igus. Nasza oferta obejmuje kompletne systemy składające się z osi liniowych, napędów śrubowych i na pasku zębatym, silników krokowych oraz BLDC, a także sterowników i oprogramowania do zarządzania ruchem.
Tym, co wyróżnia rozwiązania igus, jest systemowe podejście do automatyzacji. Klient otrzymuje kompatybilne elementy pochodzące od jednego dostawcy, co znacząco upraszcza projektowanie, integrację i późniejszą eksploatację urządzeń. Szczególną cechą naszych rozwiązań jest wykorzystanie technologii bezsmarowych. Zarówno systemy liniowe drylin, jak i wiele komponentów mechanicznych bazuje na materiałach polimerowych o bardzo dobrych właściwościach ślizgowych, dzięki czemu możliwe jest ograniczenie czynności serwisowych oraz redukcja kosztów utrzymania ruchu.
W zakresie sterowania oferujemy rozwiązania pozwalające na szybką konfigurację i integrację z popularnymi systemami automatyki przemysłowej. Coraz większe znaczenie ma dla klientów możliwość wdrożenia kompletnego układu ruchu bez konieczności czasochłonnego dopasowywania komponentów pochodzących od wielu producentów. To właśnie prostotę wdrożenia, przewidywalność działania oraz korzystny stosunek możliwości do kosztów wskazują oni najczęściej jako przewagi naszych rozwiązań nad innymi dostępnymi na rynku.
Czy klienci częściej poszukują u Państwa pojedynczych komponentów napędowych, czy kompletnych układów ruchu?
W ostatnich latach wyraźnie obserwujemy wzrost zainteresowania kompletnymi układami ruchu. Coraz więcej konstruktorów oczekuje gotowych, zweryfikowanych rozwiązań, które można szybko wdrożyć do projektu bez konieczności samodzielnego dobierania wszystkich elementów i przeprowadzania dodatkowych testów kompatybilności. Pojedyncze komponenty oczywiście nadal znajdują zastosowanie, szczególnie wśród producentów maszyn mających własne standardy konstrukcyjne. Jednak w nowych projektach dominują rozwiązania systemowe, obejmujące oś liniową, silnik, sterownik oraz odpowiednie oprogramowanie lub interfejs komunikacyjny. Takie podejście pozwala skrócić czas projektowania, ograniczyć ryzyko błędów integracyjnych i przyspieszyć uruchomienie maszyny.
W jaki sposób wspierają Państwo klientów modernizujących starszy park maszynowy – przy wymianie napędów, retroficie oraz doborze zamienników?
Modernizacja istniejących maszyn to obecnie jeden z ważniejszych kierunków rozwoju rynku. W wielu przypadkach klienci nie planują zakupu nowych urządzeń, lecz chcą zwiększyć niezawodność i funkcjonalność już eksploatowanego sprzętu. Wsparcie rozpoczynamy od analizy aplikacji i parametrów pracy. Następnie pomagamy dobrać zamienniki istniejących napędów lub kompletne rozwiązania retrofitowe, które pozwalają zachować funkcjonalność maszyny przy jednoczesnym obniżeniu kosztów eksploatacji. Istotnym elementem jest również możliwość integracji nowych sterowników z popularnymi systemami PLC oraz sieciami przemysłowymi, co pozwala ograniczyć zakres ingerencji w istniejącą infrastrukturę. Dodatkowym wsparciem są narzędzia konfiguracji online, modele CAD oraz pomoc techniczna na etapie projektowania i uruchomienia, co znacząco skraca czas realizacji modernizacji.
Jakie rozwiązania z Państwa portfolio najlepiej odpowiadają na rosnący nacisk na efektywność energetyczną i obniżanie kosztów eksploatacji?
Coraz więcej firm analizuje inwestycje przez pryzmat całkowitego kosztu eksploatacji, a nie wyłącznie ceny zakupu. Dlatego dużym zainteresowaniem cieszą się rozwiązania bezobsługowe, które ograniczają koszty serwisu i przestojów. W przypadku igus szczególną rolę odgrywają systemy liniowe drylin, wykorzystujące bezsmarowe łożyska ślizgowe z materiałów polimerowych. Brak konieczności smarowania oznacza niższe koszty utrzymania ruchu, większą niezawodność oraz możliwość pracy w środowiskach wymagających wysokiej czystości. Na efektywność energetyczną wpływa również niska masa elementów ruchomych oraz właściwy dobór kompletnego układu ruchu. W praktyce największe oszczędności wynikają z połączenia energooszczędnej konstrukcji z ograniczeniem czynności serwisowych, co pozwala znacząco obniżyć całkowity koszt użytkowania maszyny.
Inteligentny pomiar w trudnych warunkach
Wśród wskazywanych przez ankietowanych nowości dotyczących obszaru przetworników położenia i silników krokowych wyraźnie widoczny jest kierunek łączący odporność środowiskową, cyfrową komunikację i większą autonomię diagnostyczną. Szczególną uwagę zwracają enkodery przeznaczone do pracy w strefach zagrożonych wybuchem, zwłaszcza wyposażone w interfejsy IO- Link, PROFINET oraz EtherCAT. To kierunek istotny dla aplikacji, w których wymagania bezpieczeństwa muszą iść w parze z możliwością łatwego połączenia urządzenia z nowoczesną infrastrukturą automatyki.
Respondenci zwracali również uwagę na enkodery absolutne, co potwierdza rosnące znaczenie precyzyjnego i jednoznacznego określania pozycji bez konieczności każdorazowego bazowania układu po uruchomieniu. W aplikacjach maszynowych, robotycznych, medycznych czy specjalnych przekłada się to na krótszy czas startu, większą niezawodność procesu i lepszą kontrolę nad położeniem elementów wykonawczych. Enkoder przestaje być wyłącznie źródłem sygnału pomiarowego – staje się aktywnym komponentem systemu sterowania, dostarczającym dane istotne dla jakości, bezpieczeństwa i przewidywalności pracy maszyny.
Równie ważnym kierunkiem, obecnym w odpowiedziach badanych, jest zdalna kontrola, która wpisuje się w szerszy trend diagnostyki rozproszonej i utrzymania ruchu opartego na danych. Możliwość monitorowania parametrów pracy, szybkiego wykrywania nieprawidłowości i połączenia z systemami nadrzędnymi zwiększa wartość przetworników położenia w nowoczesnych instalacjach przemysłowych. W praktyce oznacza to łatwiejsze uruchomienie, szybszą lokalizację problemów i większą dostępność maszyn. Tym samym rozwój tej grupy produktów zmierza w stronę komponentów bardziej odpornych, komunikacyjnych i inteligentnych – gotowych do pracy zarówno w klasycznej automatyce, jak i w aplikacjach o podwyższonych wymaganiach środowiskowych oraz bezpieczeństwa.
Wszystkie dane przedstawione w tabelach oraz na wykresach zawartych w niniejszym raporcie pochodzą z niezależnego badania ankietowego przeprowadzonego przez redakcję APA w maju 2026 r. Jego uczestnikami były firmy aktywne na polskim rynku w obszarach produkcji, dystrybucji i integracji takich komponentów, jak przemienniki częstotliwości, silniki prądu przemiennego, serwonapędy, elementy wykonawcze (pneumatyczne, hydrauliczne i elektryczne), przetworniki położenia oraz silniki krokowe. Zebrane odpowiedzi stanowią podstawę analizy rynkowej, wskazań technologicznych i ocen koniunktury zaprezentowanych w poszczególnych częściach raportu.
Anna Niedźwiedź
Monika Jaworowska
Wojciech Stasiak (współpraca)


